越南央行强硬出手:银行必须降低贷款利率
越南经济今年跑得很快,企业却仍在喊借钱贵。10月19日,央行召集46家银行高层,要求降低贷款利率。前一天,央行已要求同步降低存款和贷款利率,若执行不力,银行信贷额度也可能被调低。
央行表态,降息逻辑不再模糊
央行要求,6个月及以上期限的挂牌存款利率至少下调0.5%,生产经营和优先领域的贷款利率降低1.5%至2%。若银行不配合,可能被调低信贷额度。房地产和大额借款等高风险贷款,也要从严把关。
信贷额度影响银行能放多少贷款,因此这次要求带有明确压力。央行希望银行让利,也要求银行不能放松审核。

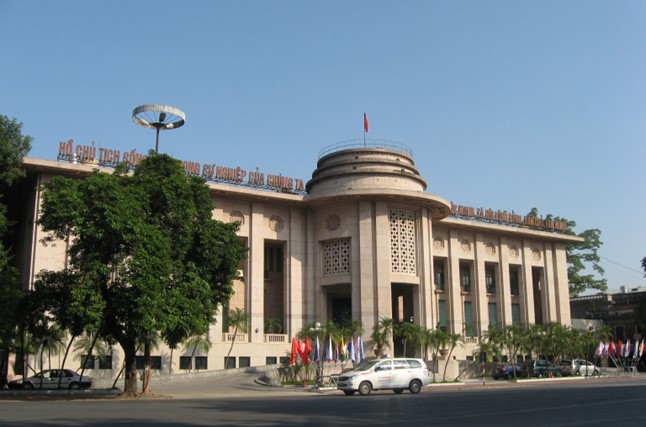
越南央行召集46家银行高层,要求降低融资成本并加强执行力度。图源:https://kevesko.vn/
经济增长快,企业用钱更多
越南第三季GDP同比增长9.95%,前9个月增长9.01%。要维持增长,工厂得添设备、备原料,政府也要推进交通和城市建设,资金需求随之增加。
银行贷款增长比存款吸收更快,银行只好提高存款利率留住资金。部分银行存款年利率接近10%,成本高了,企业借款利率也难大幅下降。

制造业和基础建设需要持续投入资金,借款成本会直接影响企业扩张计划。图源:https://nhadautu.vn/
银行降息难在存款成本
部分银行已推出优惠。越南投资发展银行(BIDV)短期越南盾贷款年息6%起,越南外贸股份商业银行(Vietcombank)承诺年底前至少下调2%,越南农业与农村发展银行(Agribank)对合格客户最高降息2%。但优惠只适用于指定产业和符合授信条件的客户。
虽然银行都在降低贷款利息,但是贷款的质量不能放松。若降息后放款过快、借款人却还不出钱,坏帐增加,银行反而会更保守。
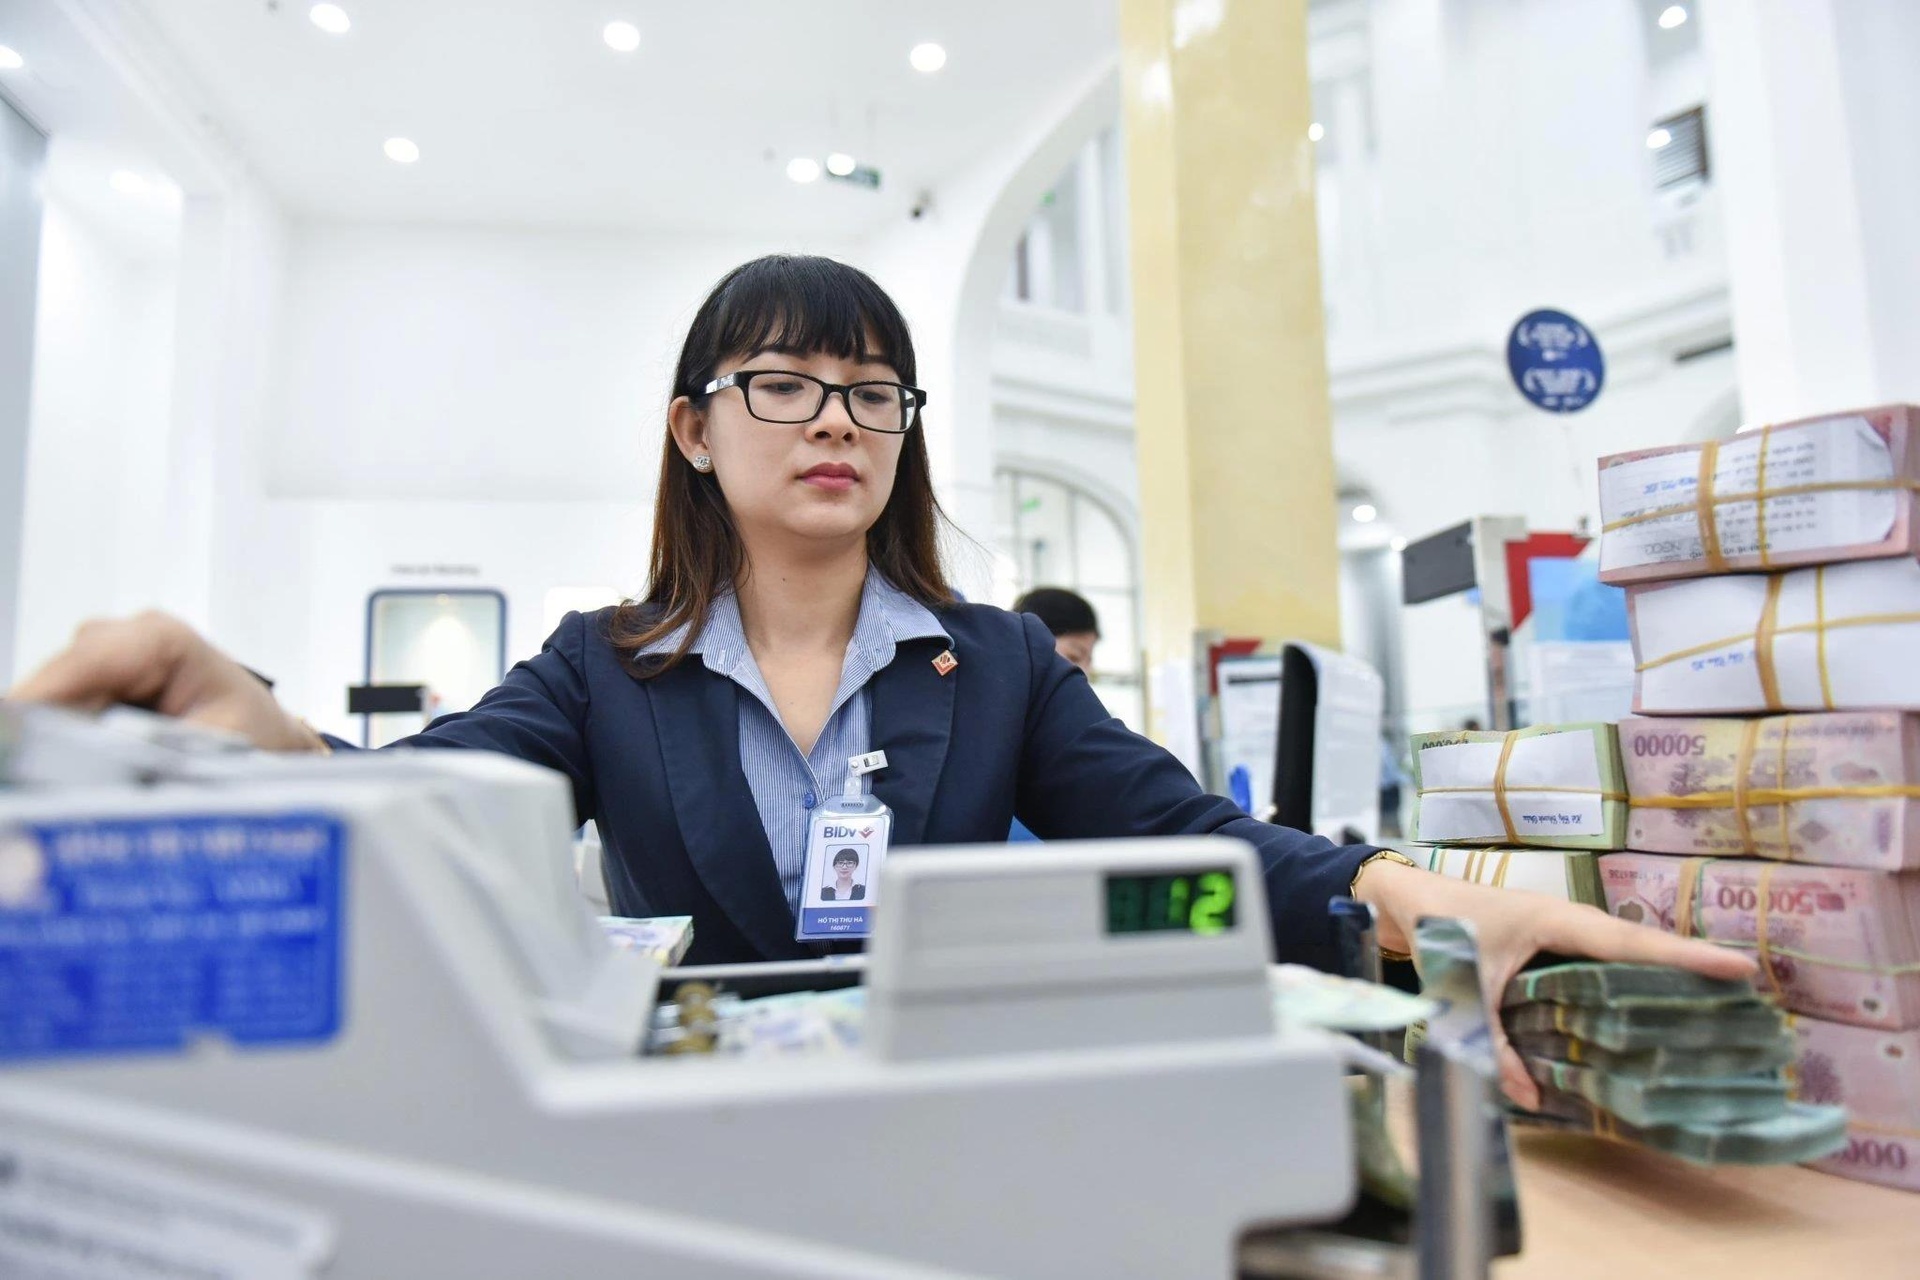
银行需要在降低企业借款成本、留住存款和控制贷款风险之间取得平衡。图源:https://znews.vn/
降息能否带动企业增加投资
即使银行降息,企业也未必借得到钱。中小企业常因抵押不足、现金流不稳或财务资料不全而过不了审核,有订单也未必例外。
要让降息真正带动投资,银行评估企业时可以多看订单合约、电子发票、纳税纪录和应收帐款,再配合订单融资、供应链融资等方式。
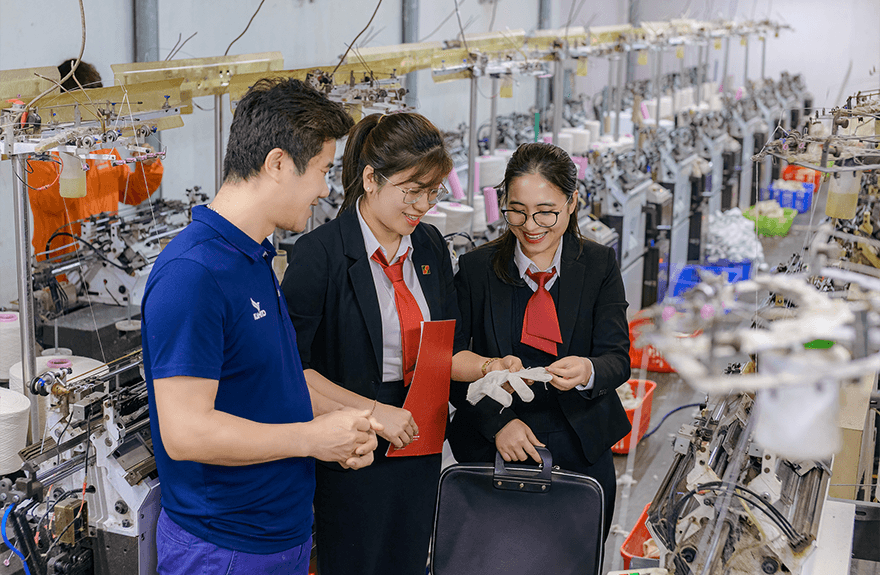
降息只是第一步,中小企业还需要合适的授信方式,才能把资金用于生产和接单。图源:https://thitruongtaichinhtiente.vn/
央行要求银行降息,是希望降低资金成本、支持增长,同时守住银行风险。接下来要看企业借款利率是否下降、中小企业能否取得贷款,以及新增资金有没有带来投资和就业。
如果利率公告降了,企业仍借不到钱或不敢投资,政策效果就有限。只有资金成本、授信条件和市场需求一起改善,降息才可能带动实际增长。
有关越南投资的任何话题,想和我们讨论?请联系:电话:+(886)095 807 2379
Line:vnlandnote
微信:vnlandnote
有关更多越南资讯,请关注我们:
脸书Facebook:www.facebook.com /vnlandnote/
微信公众号:hcmc101
-
 2026-10-22
-
 2026-10-14
-
 2026-10-02
-
 2026-09-23