越南創投VC吸金5億,退出為何這麼難?
最新統計,越南創投VC年度融資已回升至約5億美元,創投資金較2024年增加28%,然而交易數量卻持續下降。更值得關注的是,過去五年,越南沒有一家獲得創投支持的科技企業透過本地上市退出。資本回流與退出市場發展失衡,正影響越南科技產業的融資能力。
一、創投資金加速流向少數頭部企業
越南創業投資市場在經歷數年的調整後,於2025年出現明顯復甦。
《2026越南創新與私人資本報告》顯示,全年創業投資VC(Venture Capital)相關融資總額達到約5億美元,較2024年增長28%,但投資交易數量從118筆減少至103筆。
投資規模與交易數量出現反向變化,顯示資金配置正從廣泛投資早期企業,逐漸轉向少數已具備營運基礎的成長型公司。
其中,僅兩筆超過5,000萬美元的大型融資,就吸收約2.3億美元,占全年創投資金接近一半。這類集中度意味著,市場融資總額的增長,很大程度上由少數大型交易推動,並未平均惠及所有新創企業。
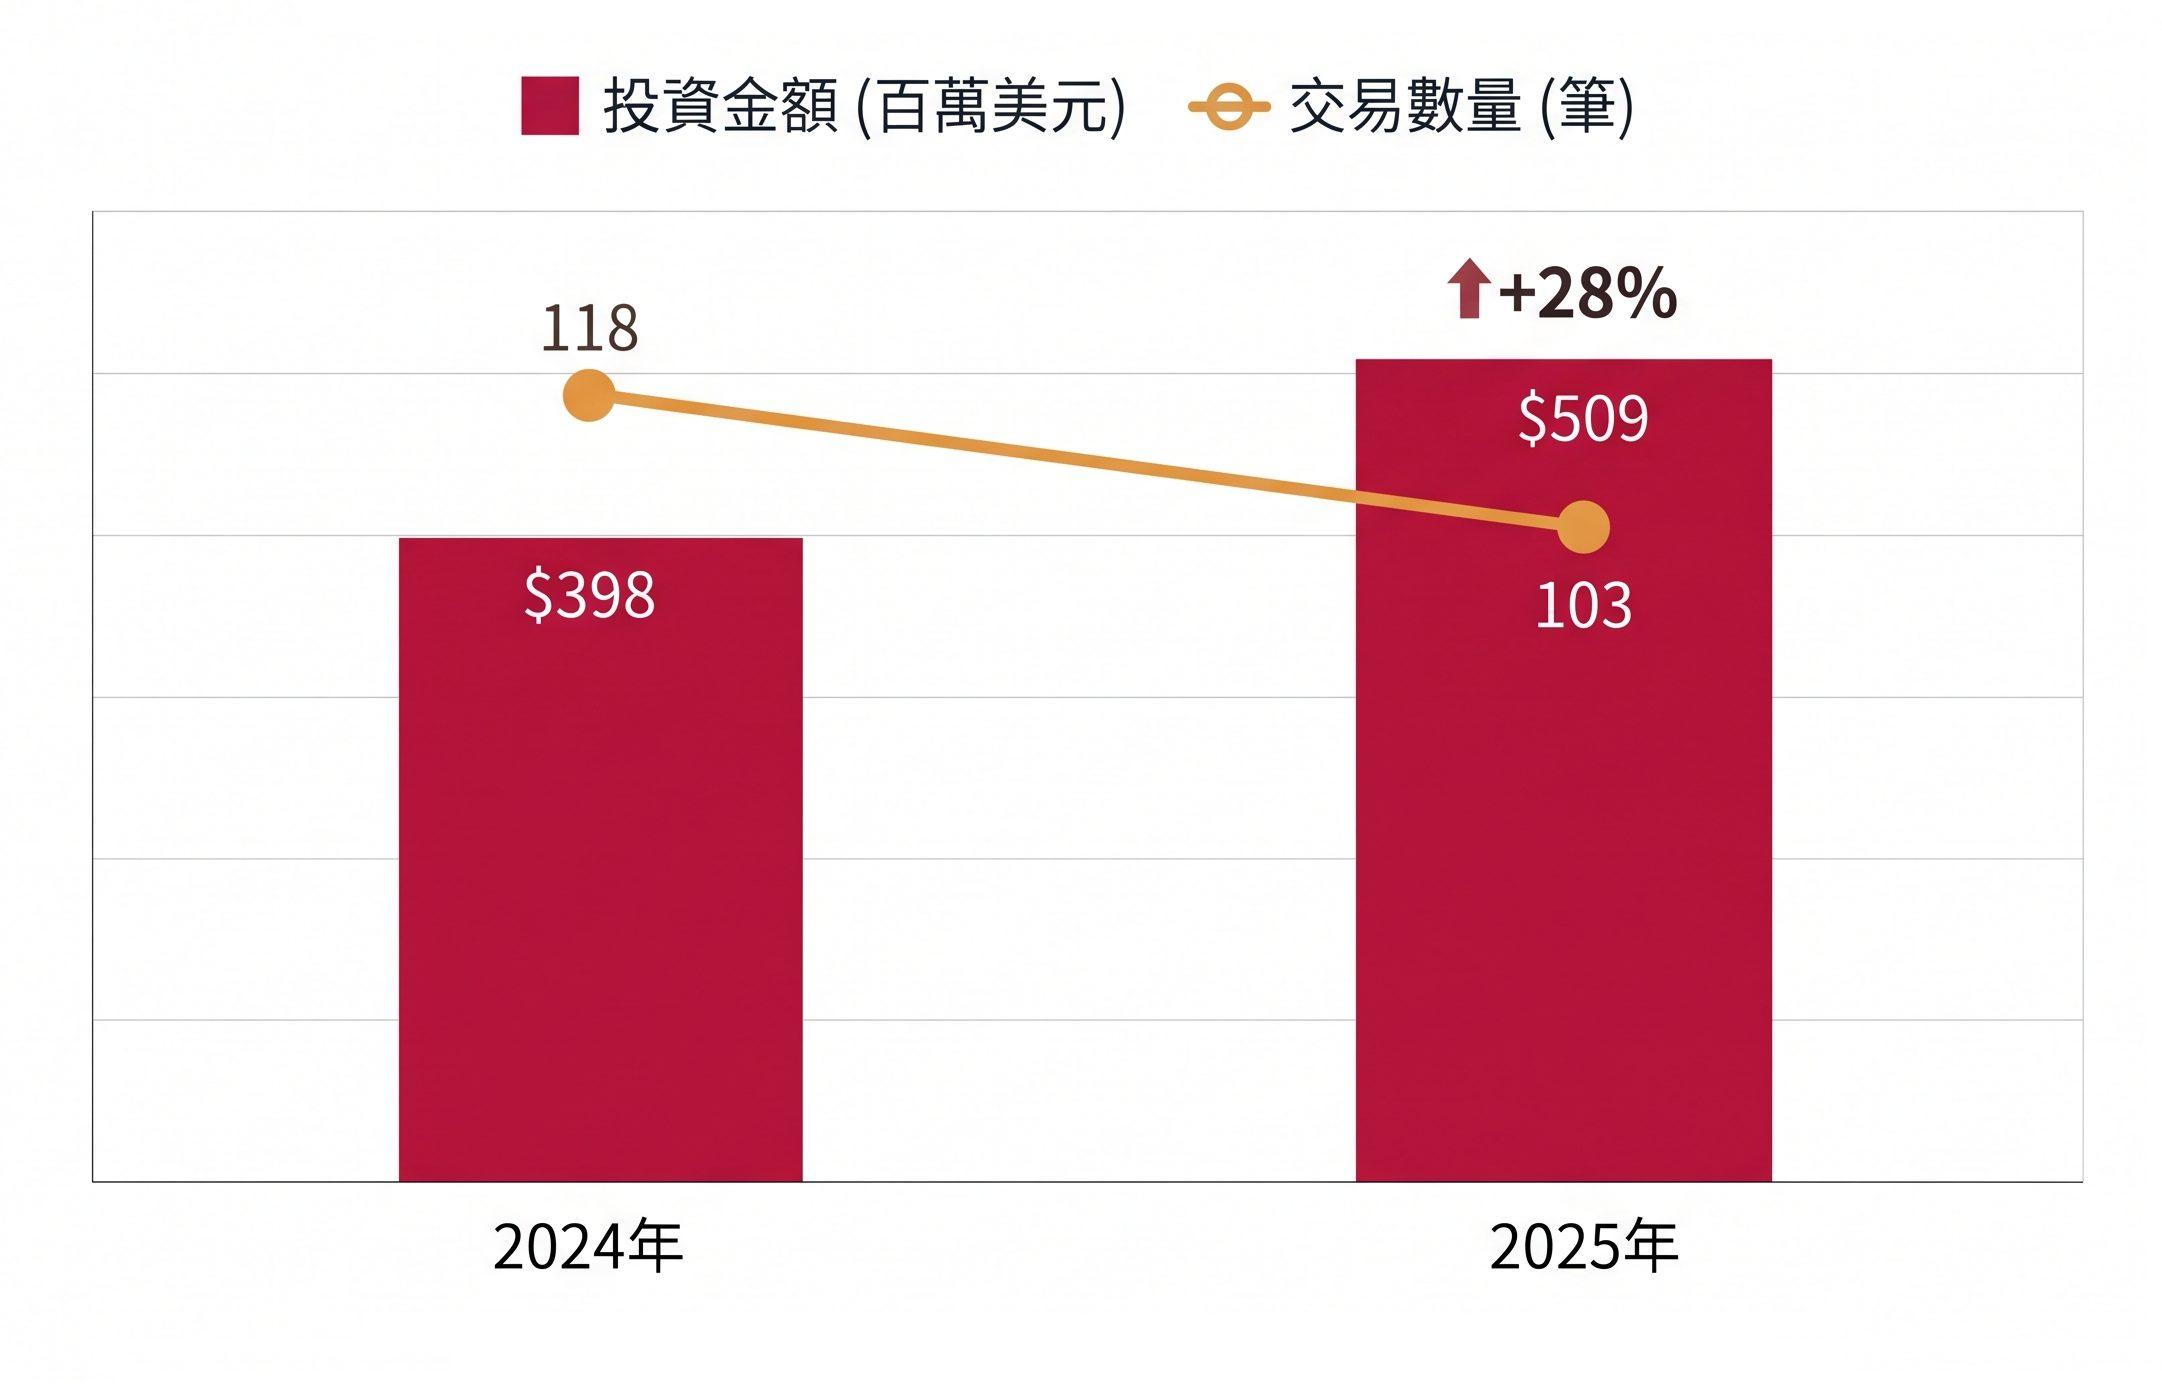
2025年越南創投金額回升28%至5.09億美元,交易筆數則降至103筆。
資金集中也反映在不同規模的融資交易。
2025年,50萬至300萬美元的融資交易從前一年的39筆下降至26筆;規模較大的300萬至1,000萬美元交易則有所回升。
對投資機構而言,已經建立客戶基礎、擁有持續收入的企業,更容易評估未來成長空間及資金需求。相較之下,仍在測試產品和商業模式的初創團隊,需要承擔更高的市場及經營風險。
這種資金配置變化,將提高早期企業取得融資的難度,也可能延長新產品從開發到商業化的時間。
值得關注的是,2025年A輪融資仍維持23筆,A輪之前的融資活動也保持一定規模,說明越南並不缺乏創業項目。市場更需要改善的,是協助企業完成初期驗證後,持續取得擴張資金的能力。
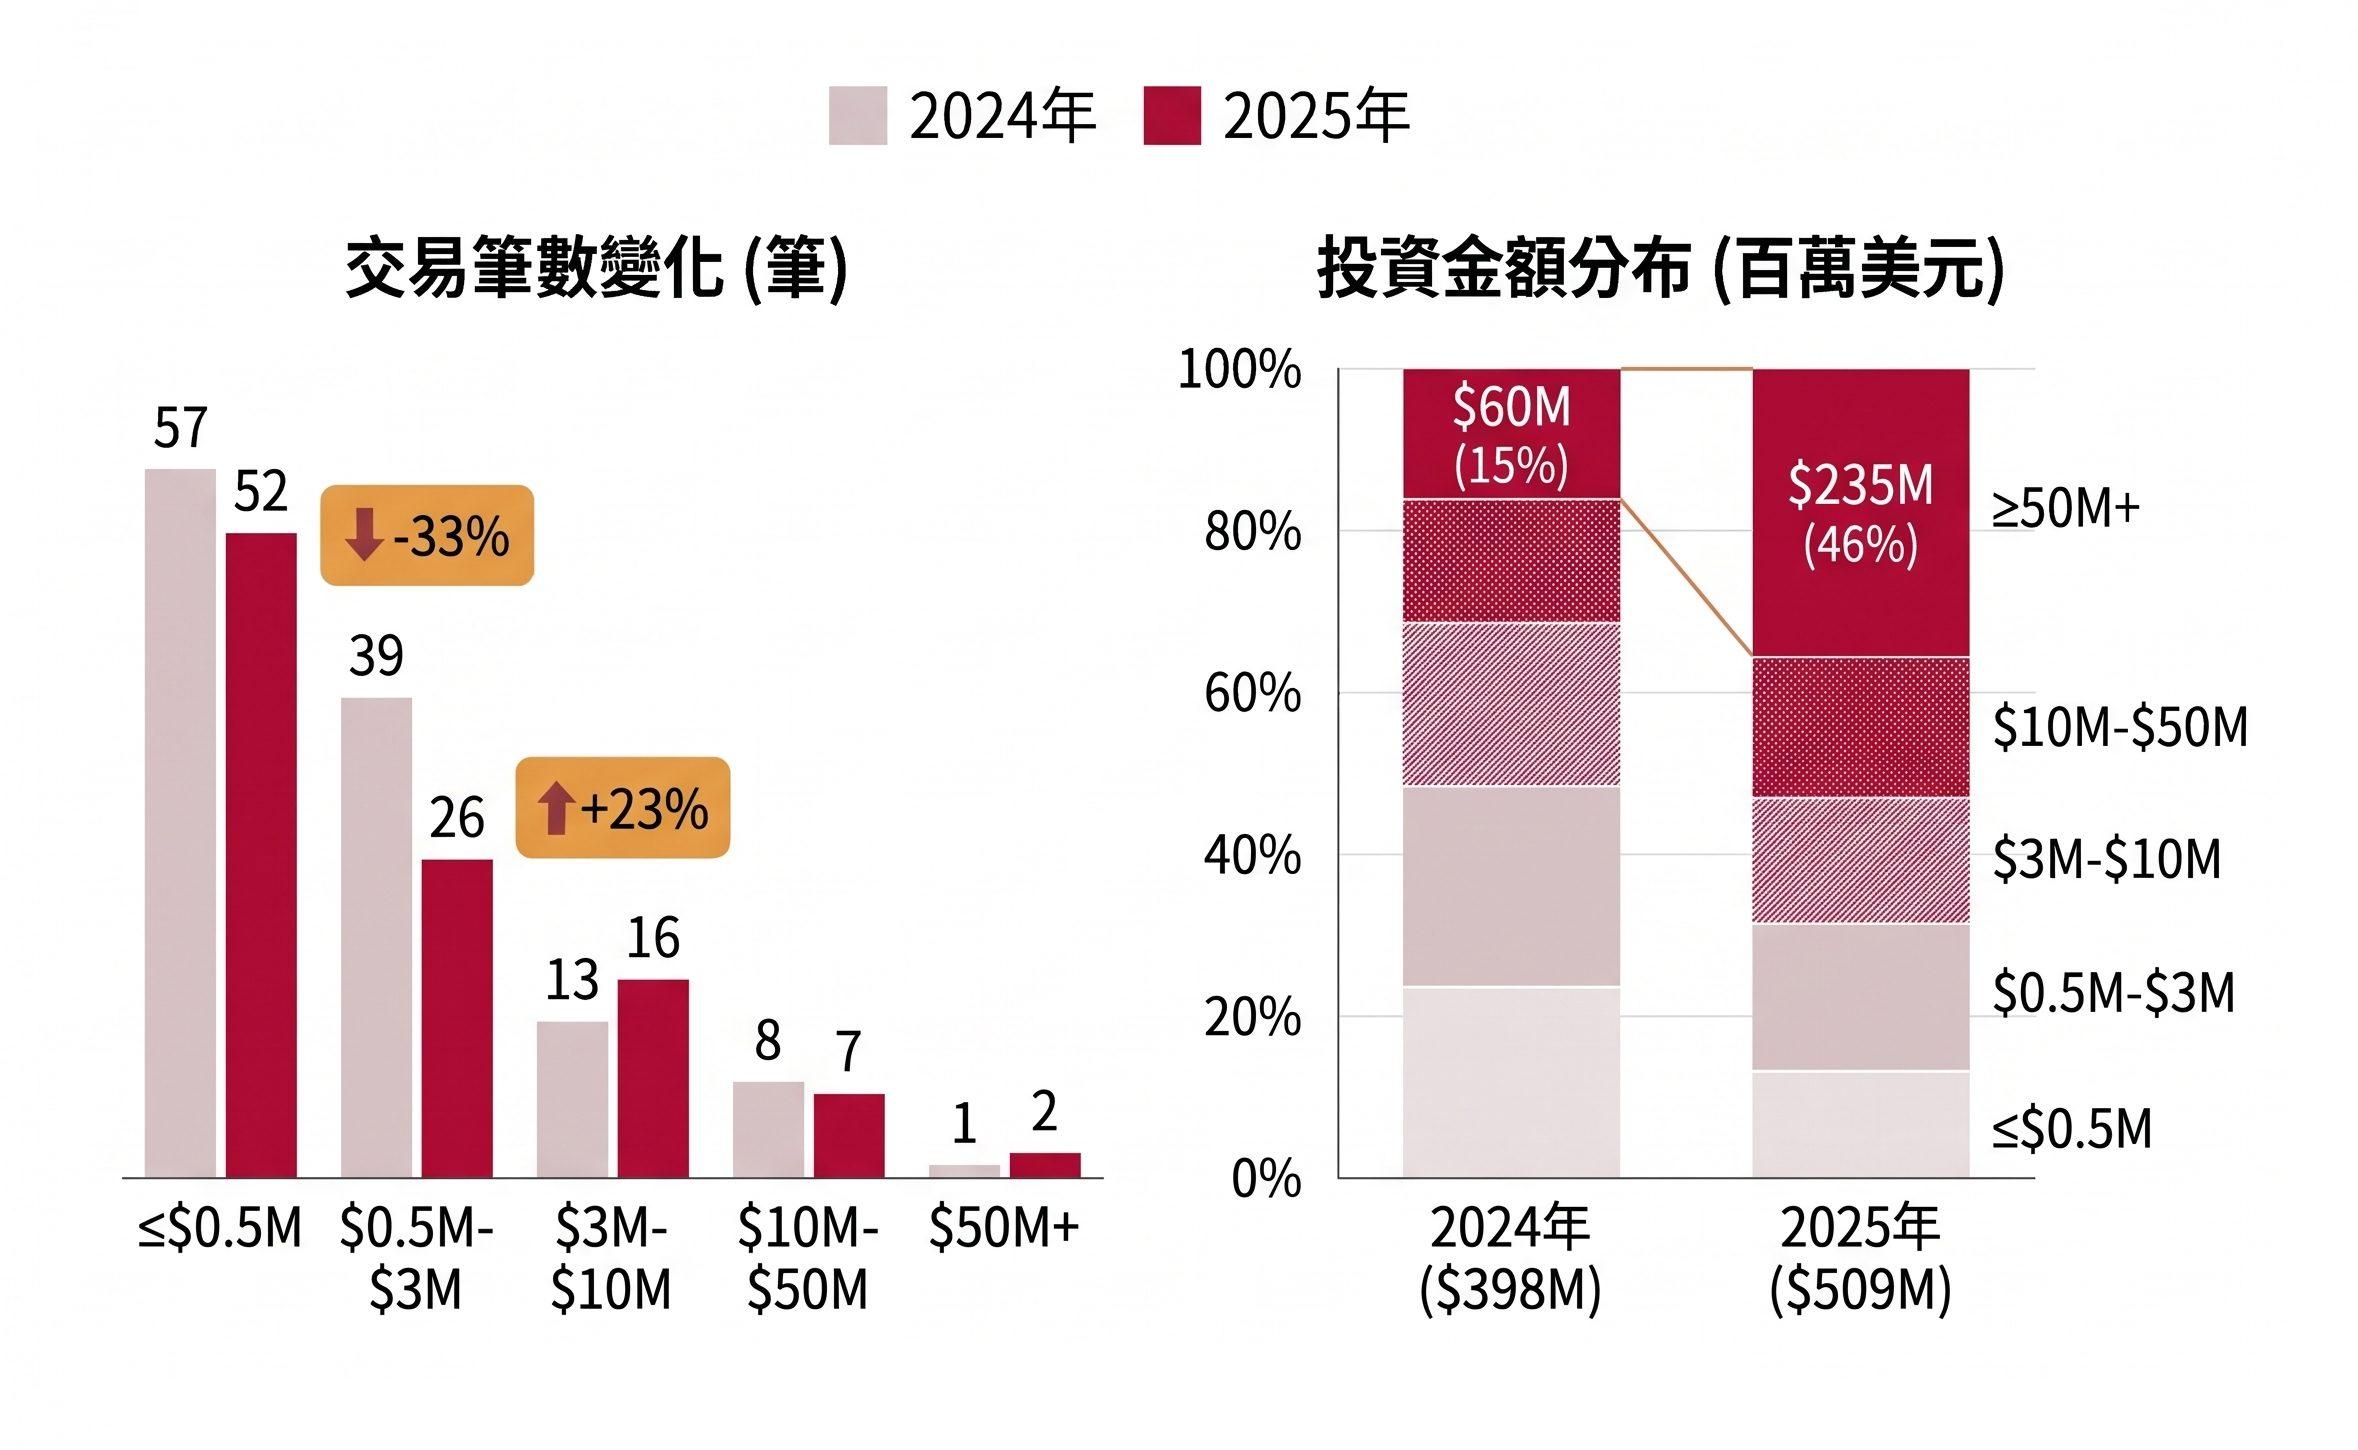
小額融資筆數縮水,5,000萬美元以上大型交易占全年總額近半。
二、人工智慧與醫療成吸金主力賽道
從產業分布來看,投資者的資金正加速流向技術應用能力較強、商業需求相對明確的領域。
人工智慧AI是增長最突出的產業之一。
2025年,越南AI新創企業取得約1.3億美元融資,規模達2023年的13倍,全年共有23筆交易。AI Hay、NamiTech及LEXengine等企業獲得市場關注,業務涉及智能問答、語音處理及企業技術服務。
這一趨勢反映出投資機構對越南軟體研發及人工智慧應用能力的重視。與需要大量設備及廠房的傳統製造業相比,軟體企業通常能以較低的新增資本投入服務更多客戶,具備跨國擴張的條件。
越南本土AI企業如果能將技術轉化為可持續收費的產品,便有機會從國內市場進一步拓展至東南亞及其他海外市場。
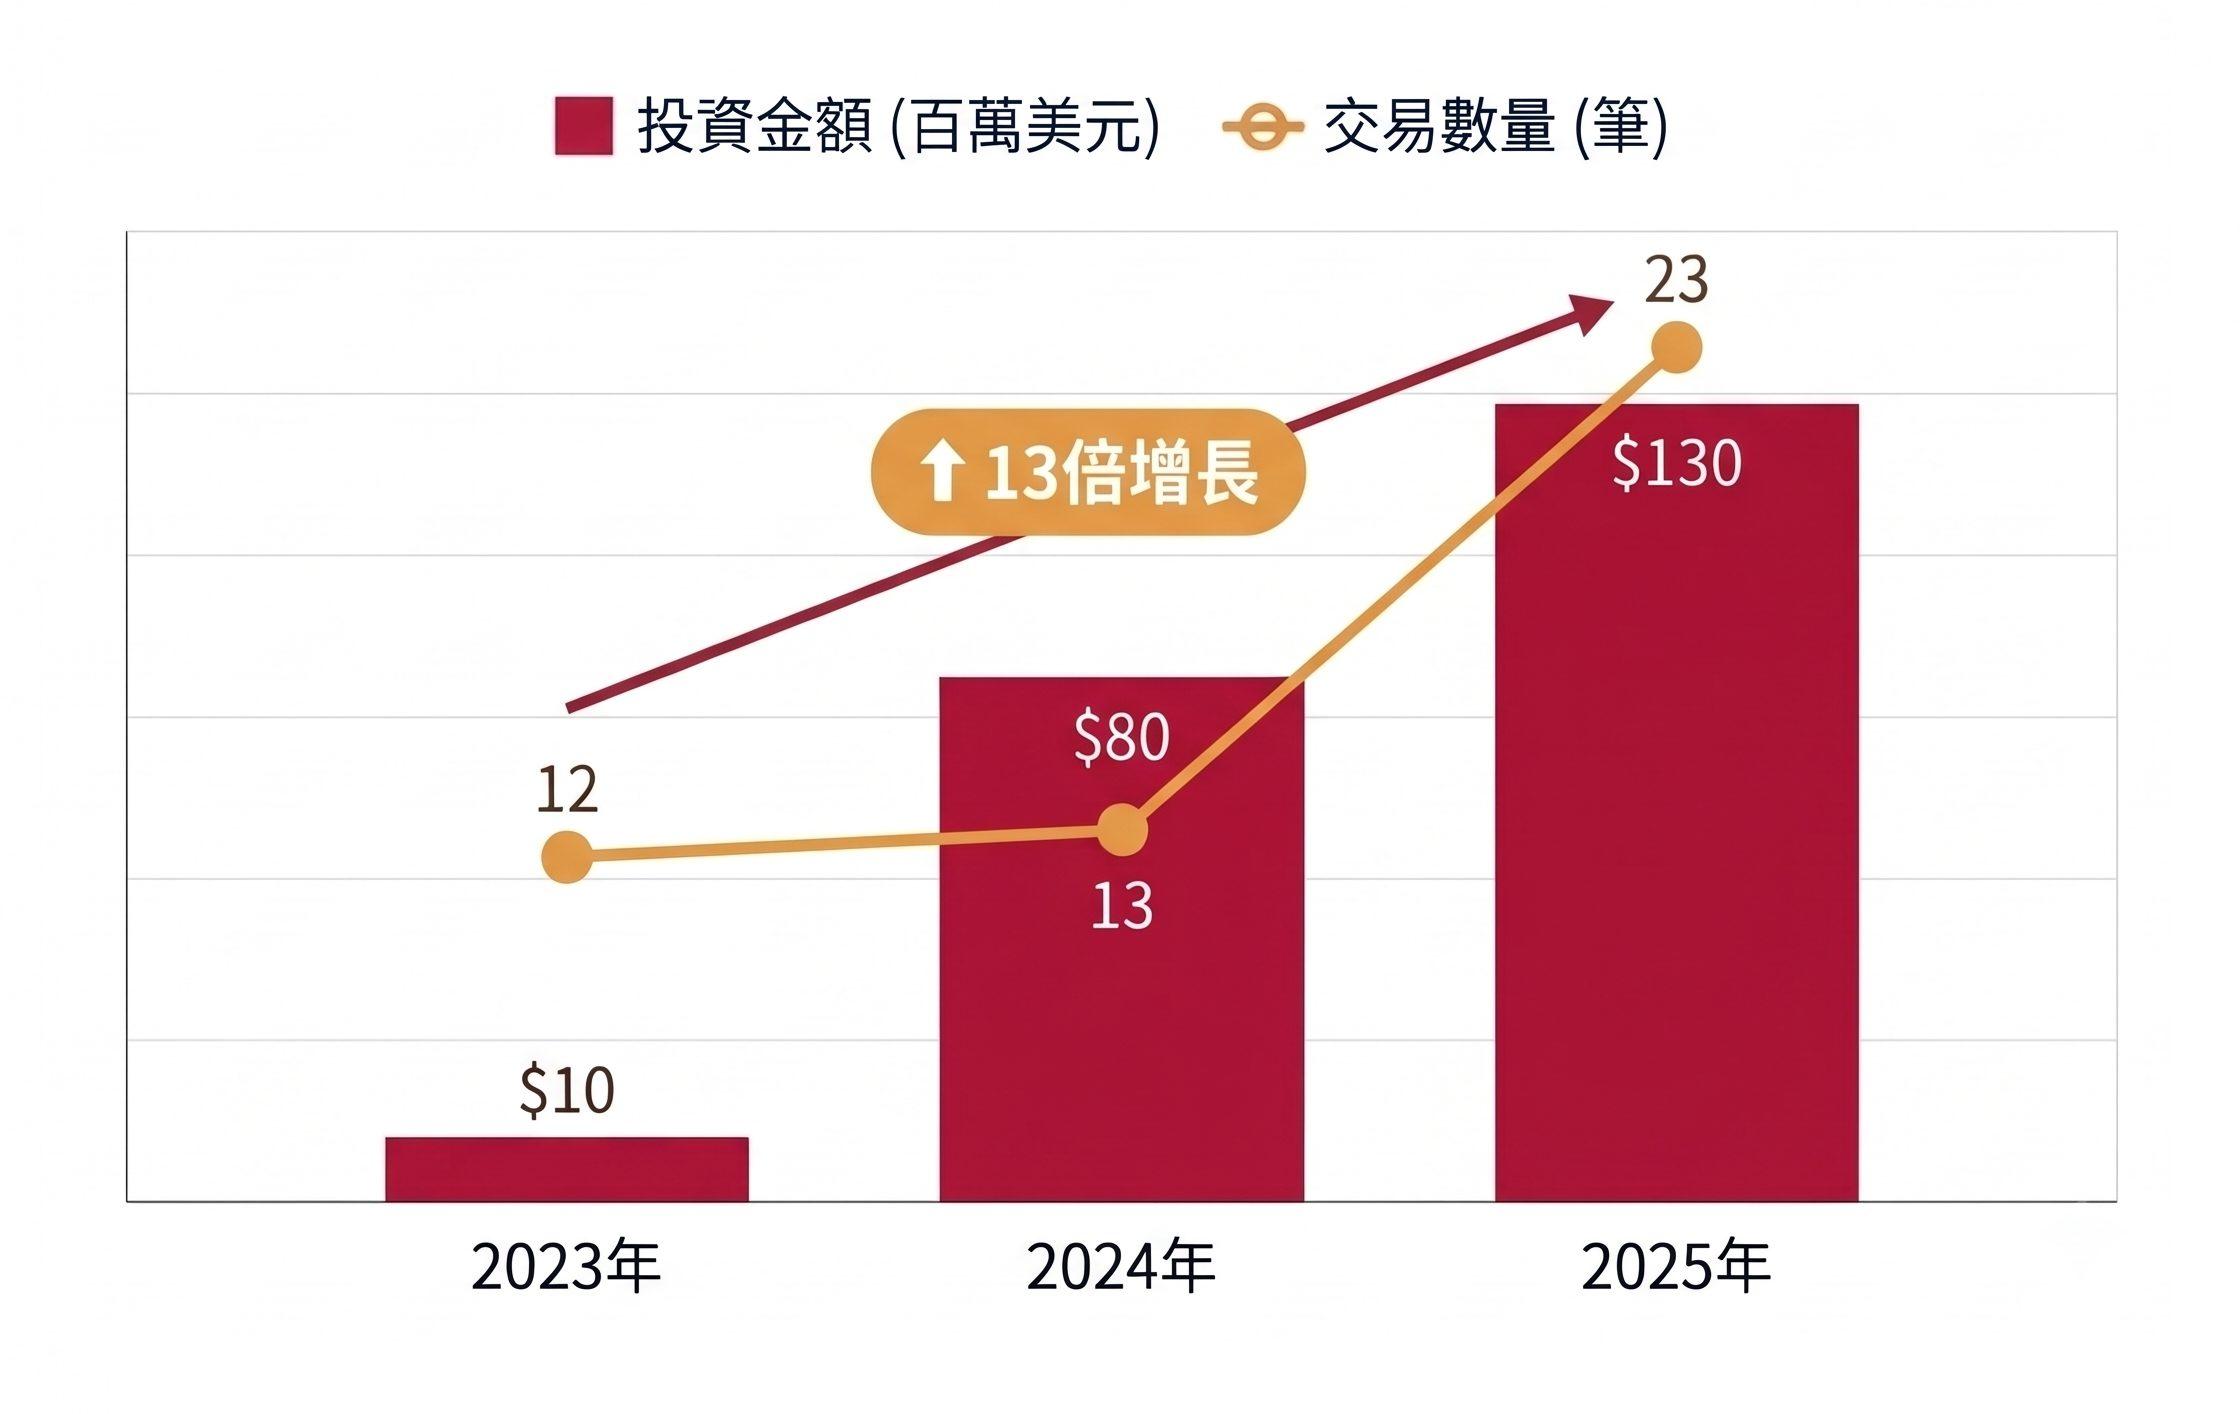
越南AI新創融資規模三年激增13倍,2025年達到1.3億美元。
醫療科技同樣成為資金流入的重要方向。
2025年,越南醫療相關新創企業取得約1.7億美元投資,較前一年大幅增長。企業自動化服務也吸引約1.2億美元,反映投資者對提升企業效率及改善日常服務的商業模式具有持續需求。
這些領域的共同特徵,是產品與實際經營需求存在較直接的聯繫。例如,醫療服務平台可以透過提高服務效率增加收入,企業自動化軟體則能協助客戶減少重複工作及人力成本。
投資者因此更容易透過客戶續約率、收入增長和營運成本,評估企業的商業價值。
2025年,越南的新創企業在市場上共取得約5,100萬美元融資,創下新高。代表性企業包括服裝銷售公司Coolmate、人工智慧語音技術公司NamiTech,以及經營跨境電商服務的Dutycast。這些企業分別從零售、企業技術及跨境服務。
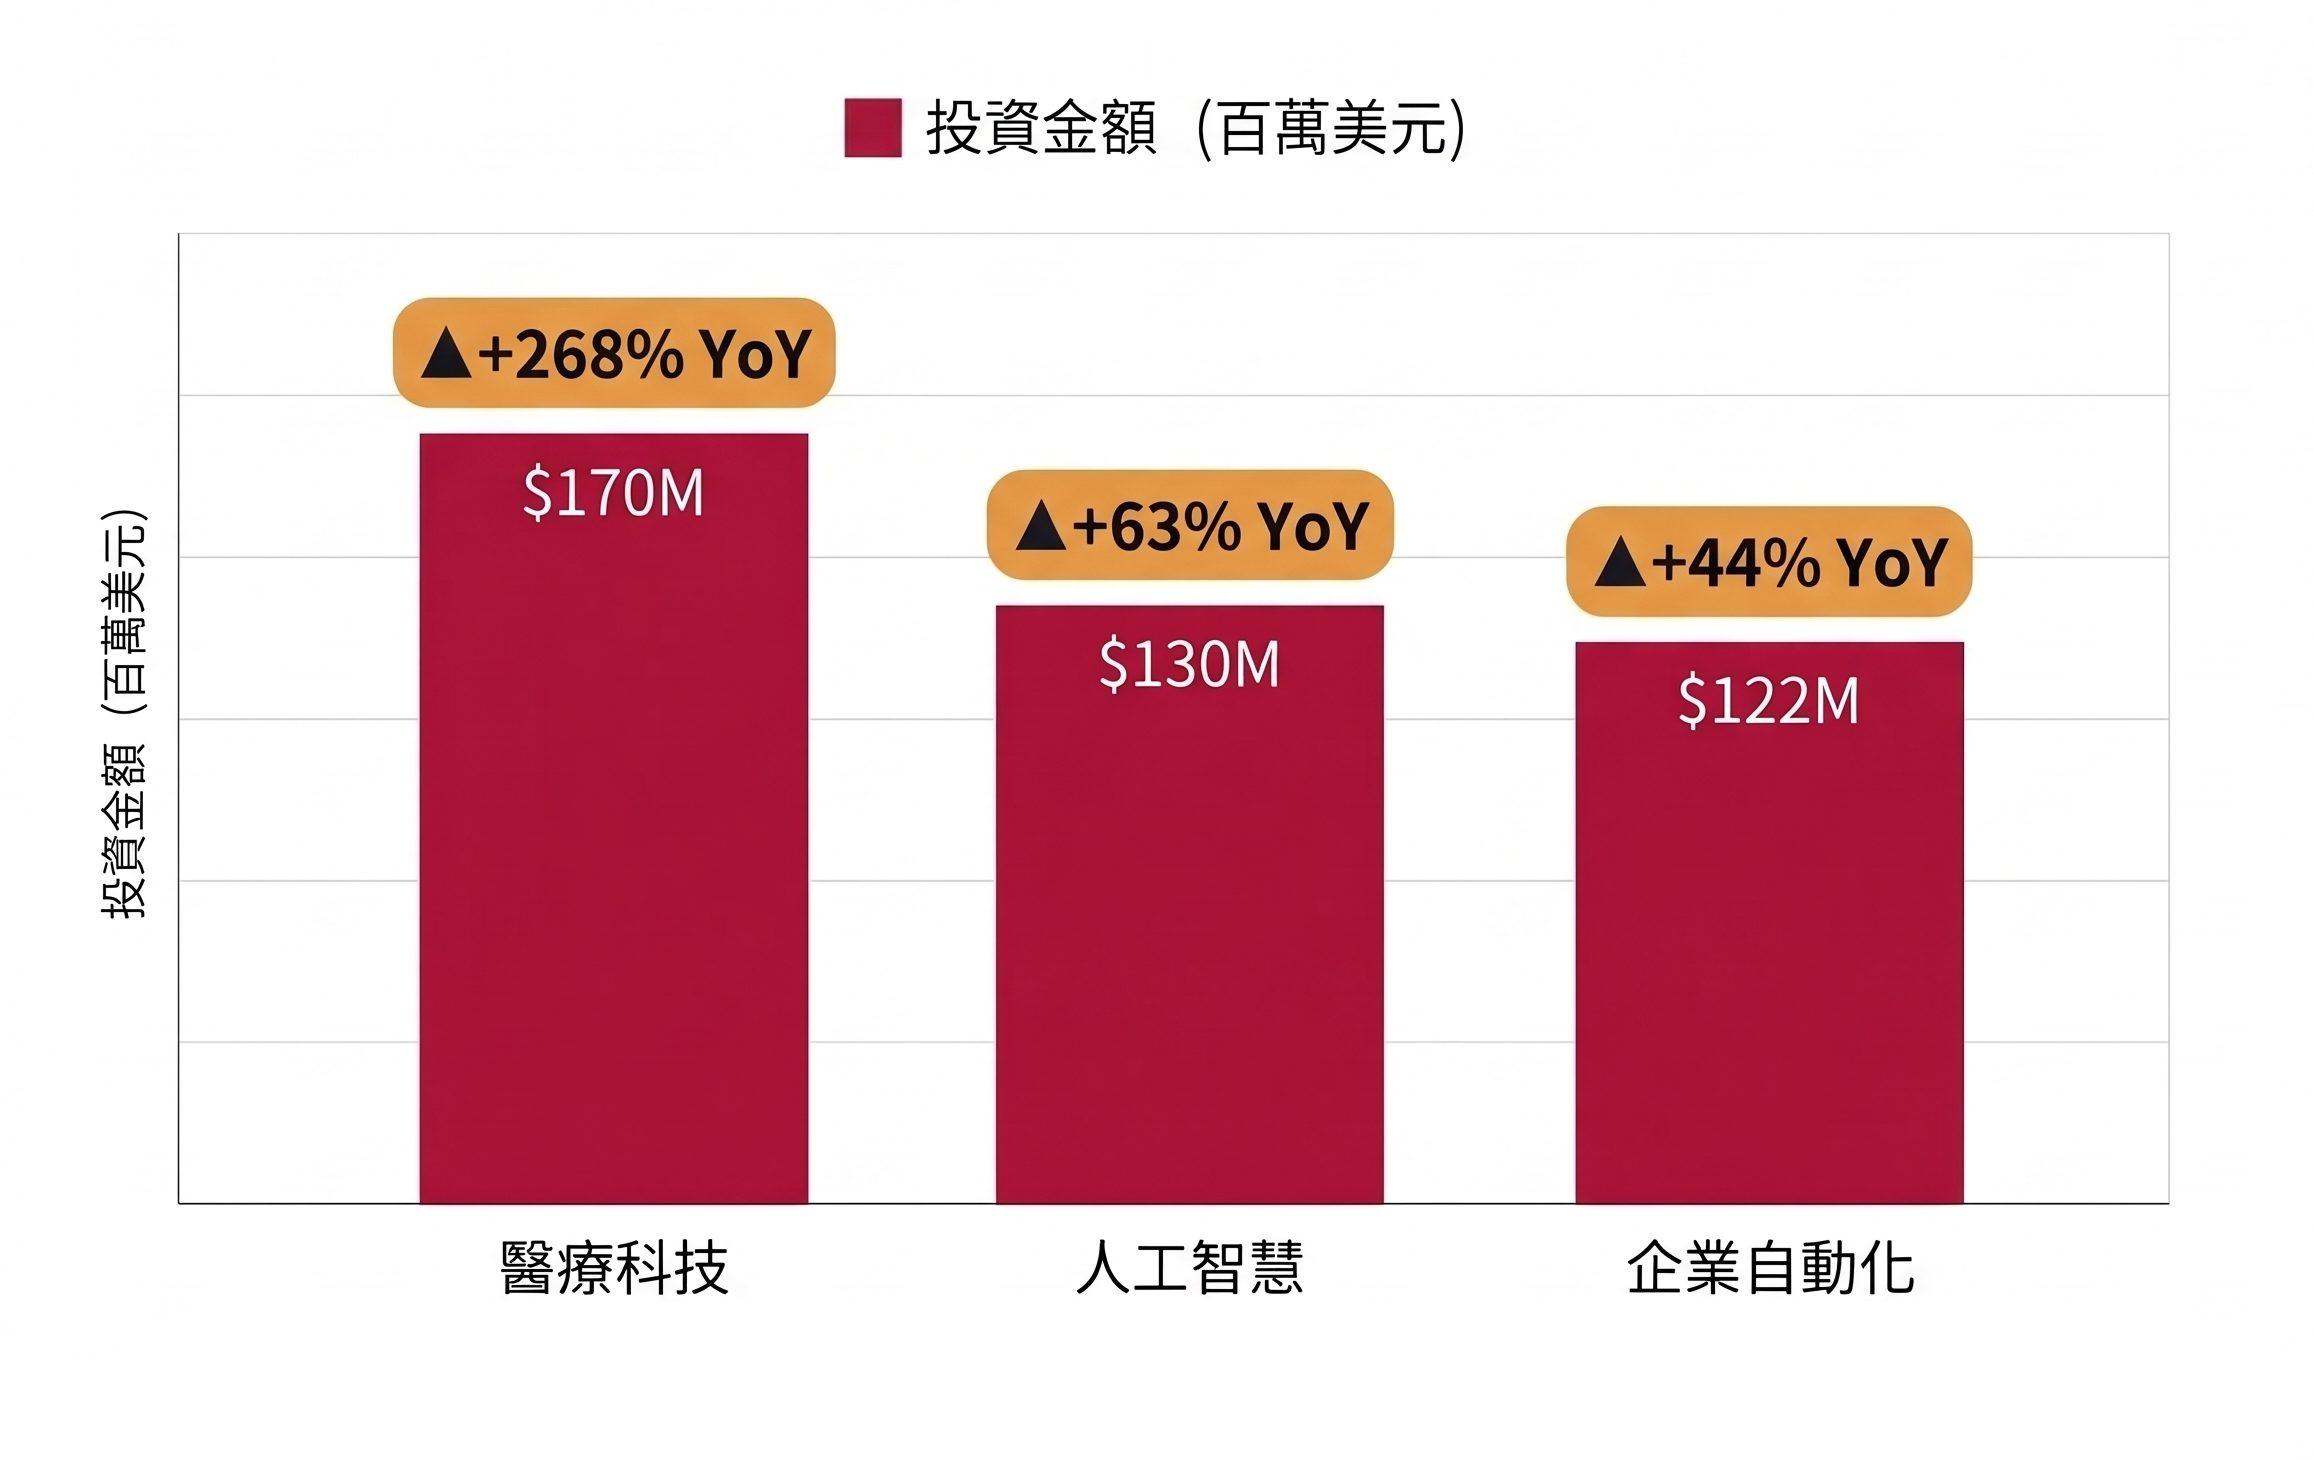
醫療科技、AI與企業自動化成為2025年吸金力最強的三大賽道。
科技新創之外,越南PE(私人股權投資)也在2025年創下新高,全年投資額接近40億美元,交易數量較前一年增加一倍。
這類資金主要投向已有成熟業務、穩定收入或可供收購的企業。消費必需品、醫療及企業併購成為重要投資方向,反映國際資本對越南成熟企業的興趣正在恢復。
對比創投市場,私人股權投資的強勁增長進一步說明:資本對越南企業的需求依然存在,但不同發展階段的企業,取得資金的條件正在明顯分化。
三、科技企業本地上市出口長期受阻
資金退出能力,是目前越南創投市場最突出的結構性問題之一。
創投基金通常透過持有企業股權分享企業成長收益。當投資企業估值上升,基金仍需要透過股份轉讓、企業收購或首次公開募股IPO才能將投資收益轉化為現金。
這些退出交易所回收的資金,除了用於向基金出資者分配收益,也影響基金募集新資金及投資下一批企業的能力。
越南的問題在於,創投資金已經形成一定規模,但科技企業進入公開股票市場的渠道仍然有限。
2025年,越南有3家大型證券公司完成IPO,合計募集約13億美元,分別是技商證券TCBS(Techcom Securities)、越南繁榮銀行證券VPBankS(VPBank Securities),以及VPS證券(VPS Securities)。三筆交易都集中於證券服務業,沒有科技新創企業參與。
更值得關注的是,2021年至2025年間,越南沒有任何獲創投或私人股權基金支持的科技企業透過本地IPO完成退出。
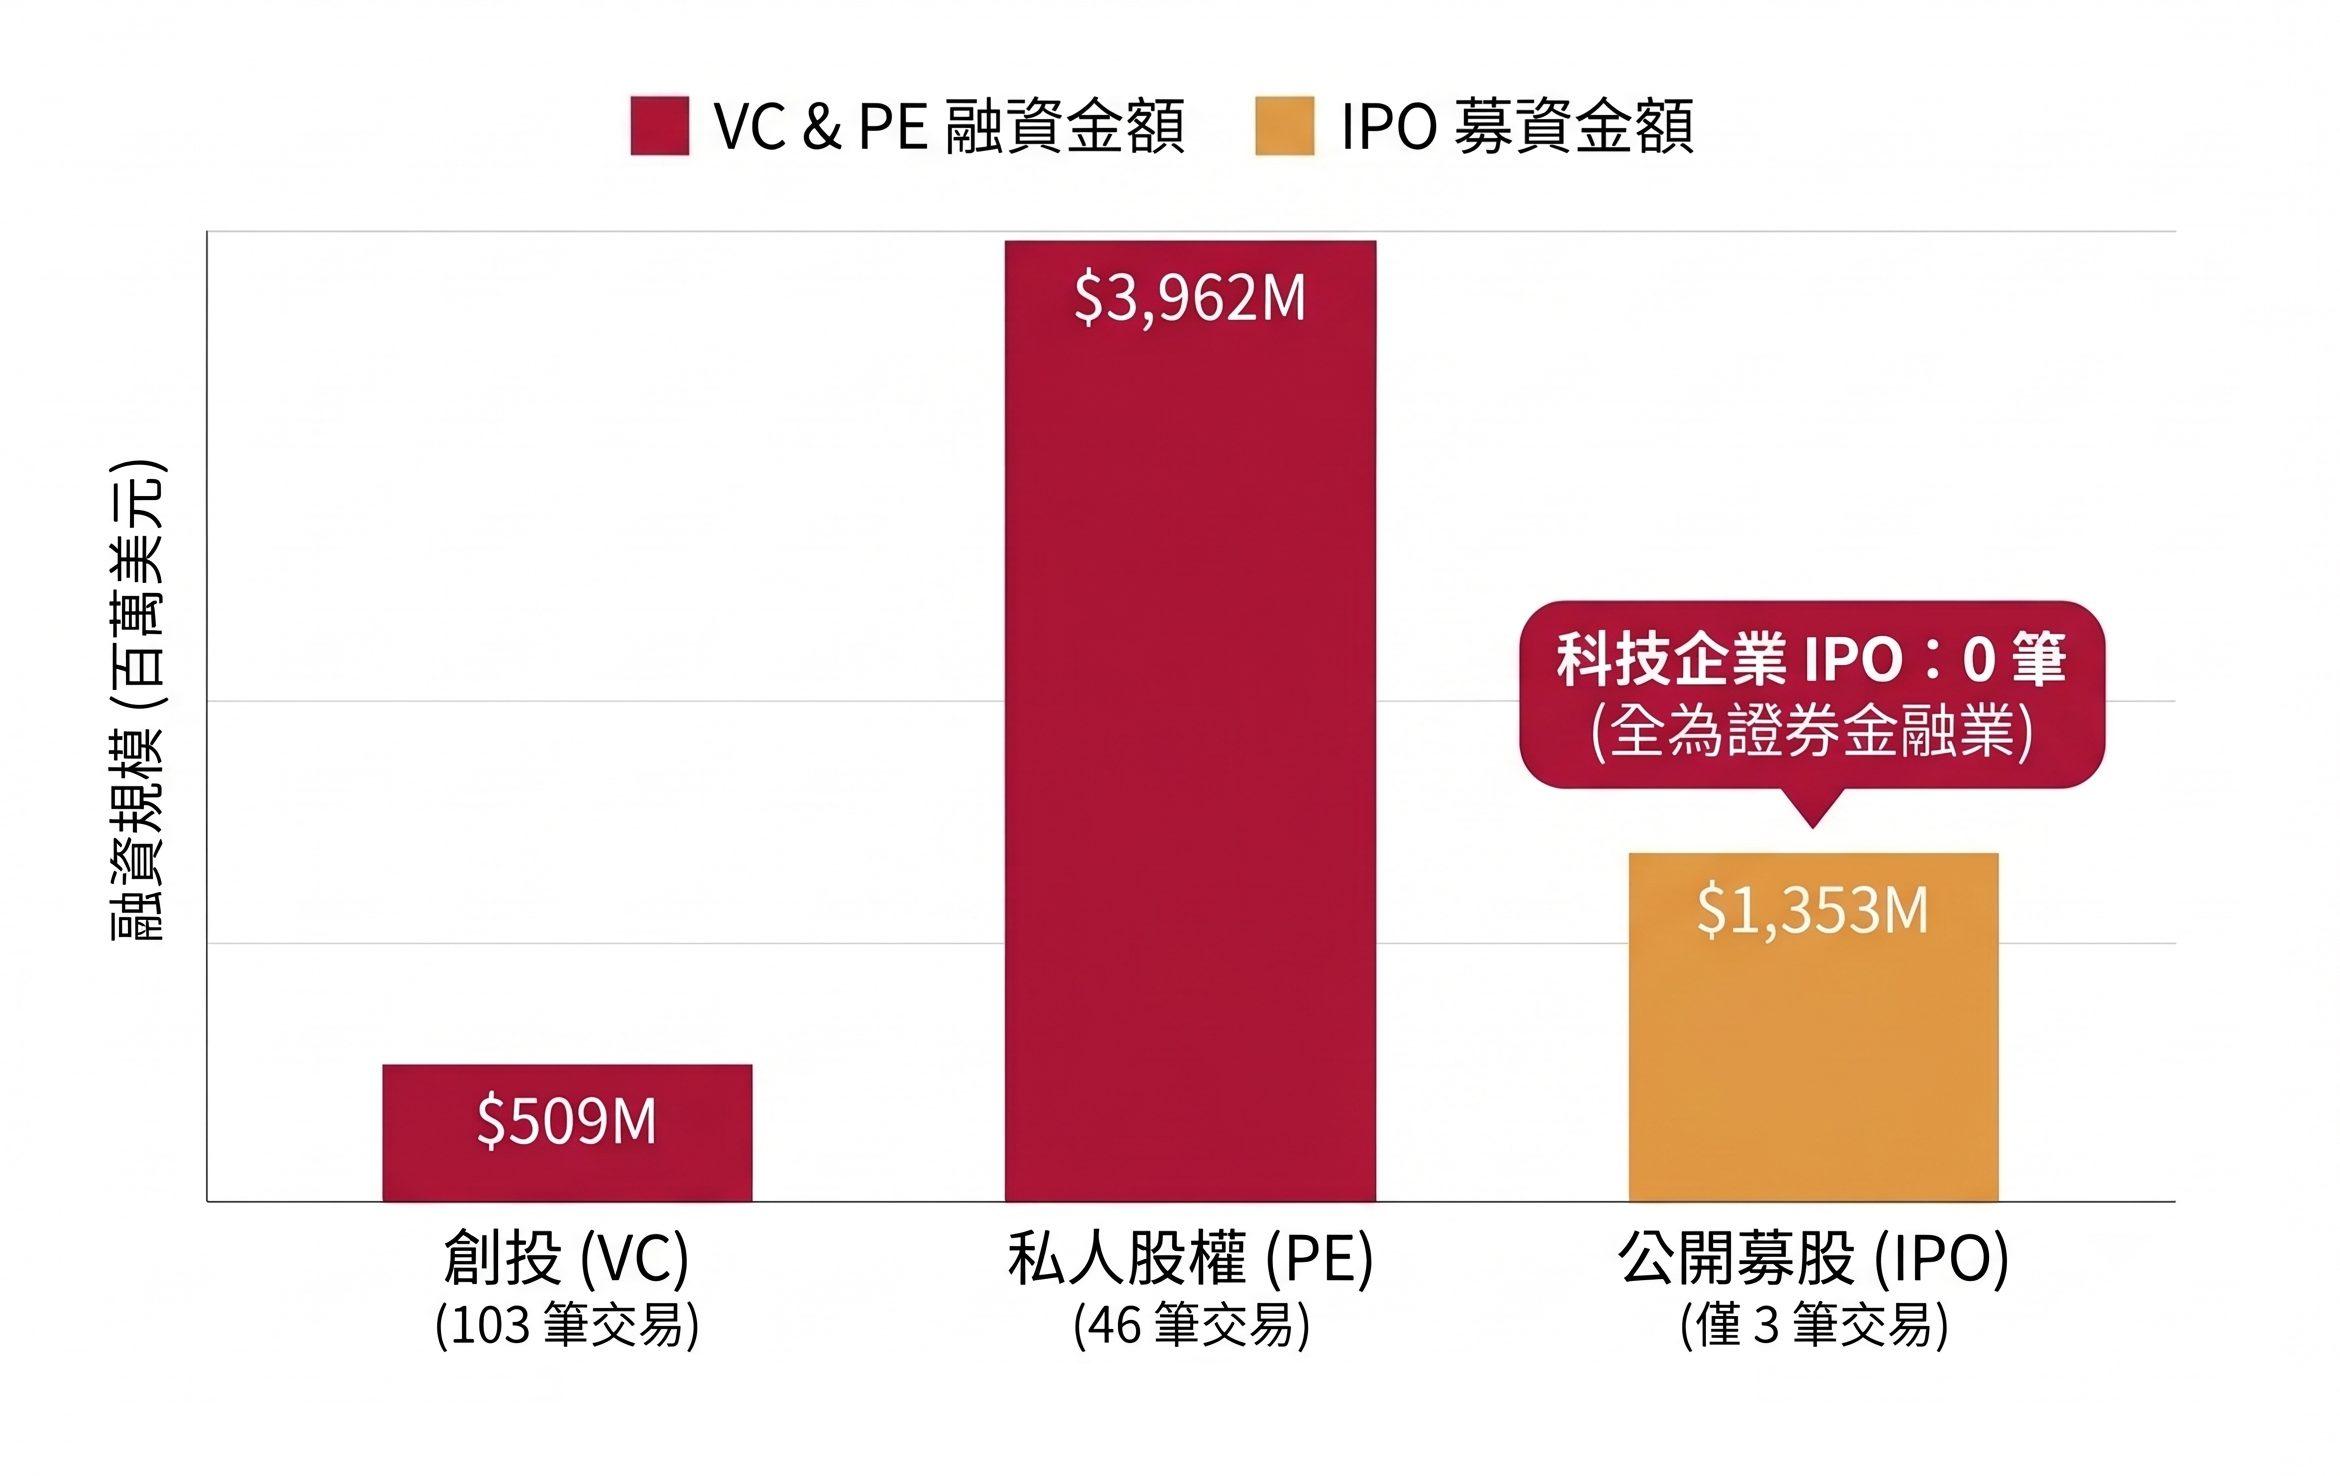
2025年PE投資額逼近40億美元,但本地IPO市場仍無科技企業身影。
上市制度是形成這種情況的重要因素之一。
越南現行公開發行股票的規定,包括企業在發行前連續兩年實現盈利,並且不得存在累積虧損。
這套標準較適合已經進入穩定獲利階段的傳統企業。科技公司則往往需要在成立初期持續投入研發、擴大員工團隊及取得新客戶,短期盈利能力未必能反映企業的長期價值。
部分具備較高收入成長率的科技企業,因此可能需要延後上市,直到財務表現符合相關要求。
對早期投資者而言,退出時間延長,將直接降低資金周轉效率。即使投資項目在帳面上已經增值,基金仍可能因為缺乏合適買家而無法實現收益。
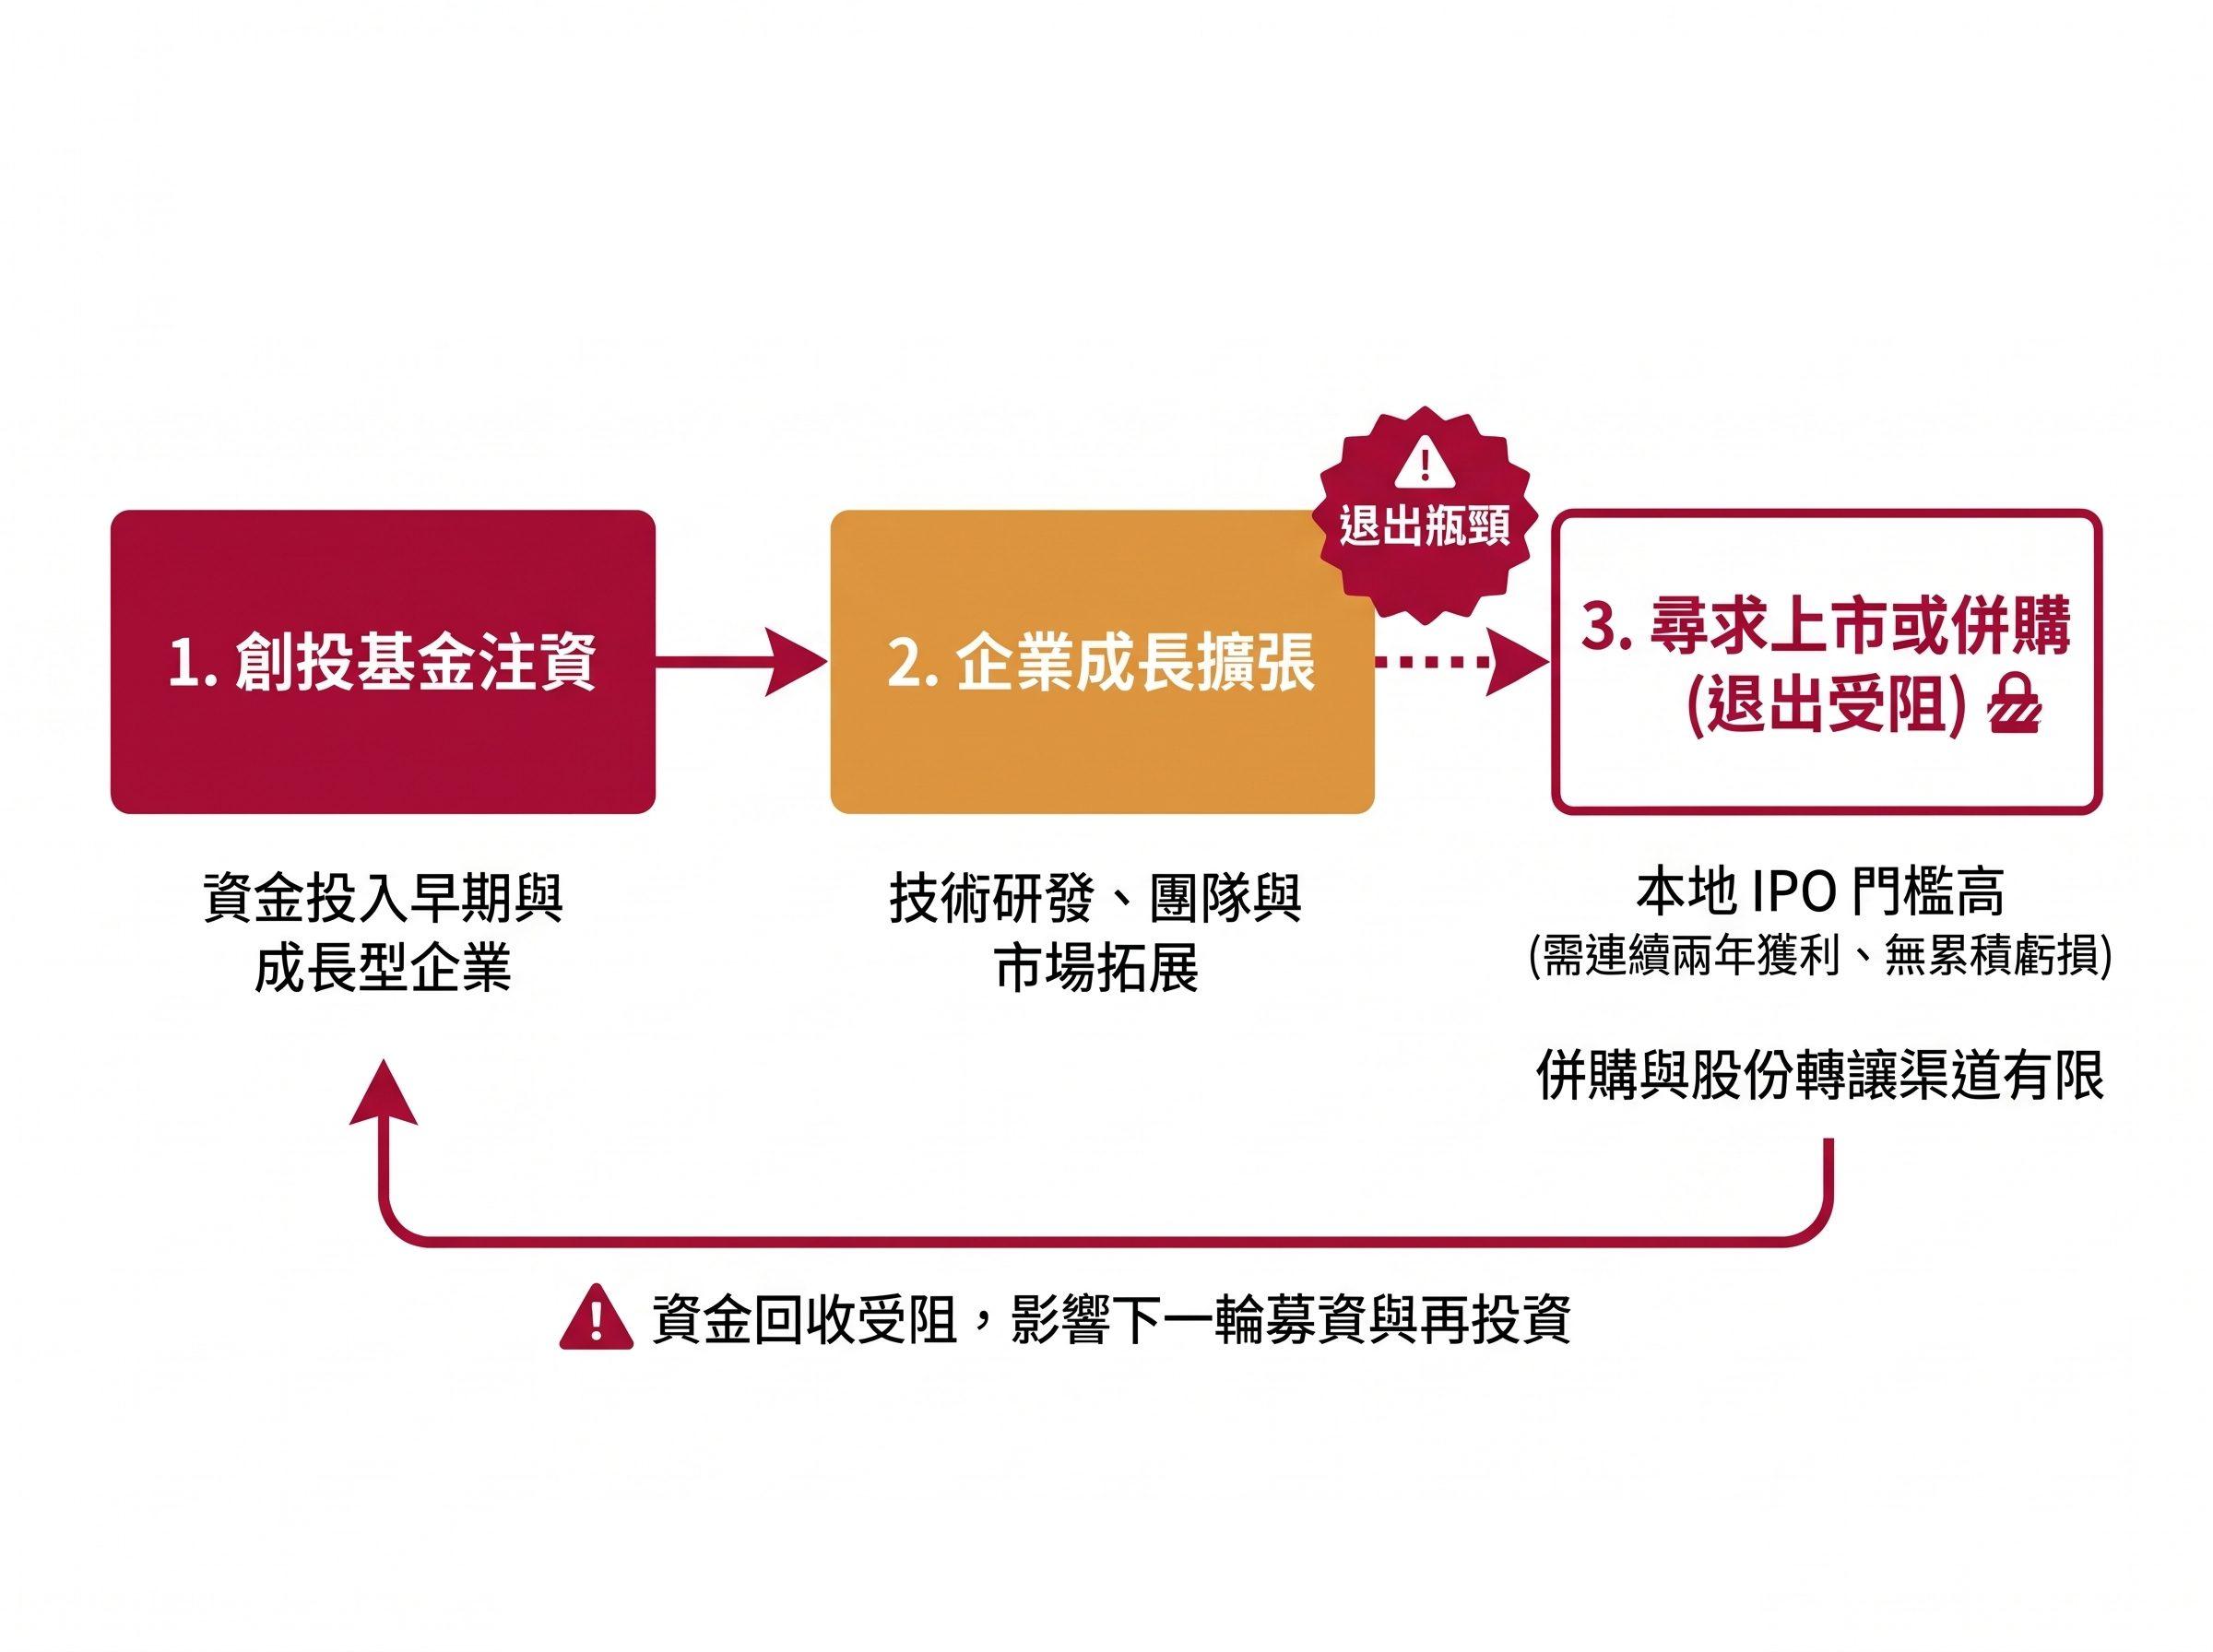
本地IPO門檻高且併購渠道有限,導致創投資金退出循環受阻。
這項限制也反映在越南股票市場的產業結構。
以可交易股份計算,2025年資訊科技股只占胡志明市股市約5%。相比越南蓬勃發展的科技創業活動,公開市場能提供的科技企業投資選擇仍然有限。
四、放寬上市門檻並拓寬併購退出道
越南已將公開發行完成至上市交易的等待時間,從約90天縮短至30天,並正討論放寬科技新創連續兩年獲利的要求。
研究報告估計,2026至2027年公開發行潛在規模約30億至50億美元。代表性企業包括已於2026年完成公開發行的電器零售商電器綠(Điện Máy Xanh),以及受到上市市場關注的高原咖啡(Highlands Coffee)、金門餐飲集團(Golden Gate Group)和消費金融企業F88。這些企業仍以消費、零售及金融服務為主。
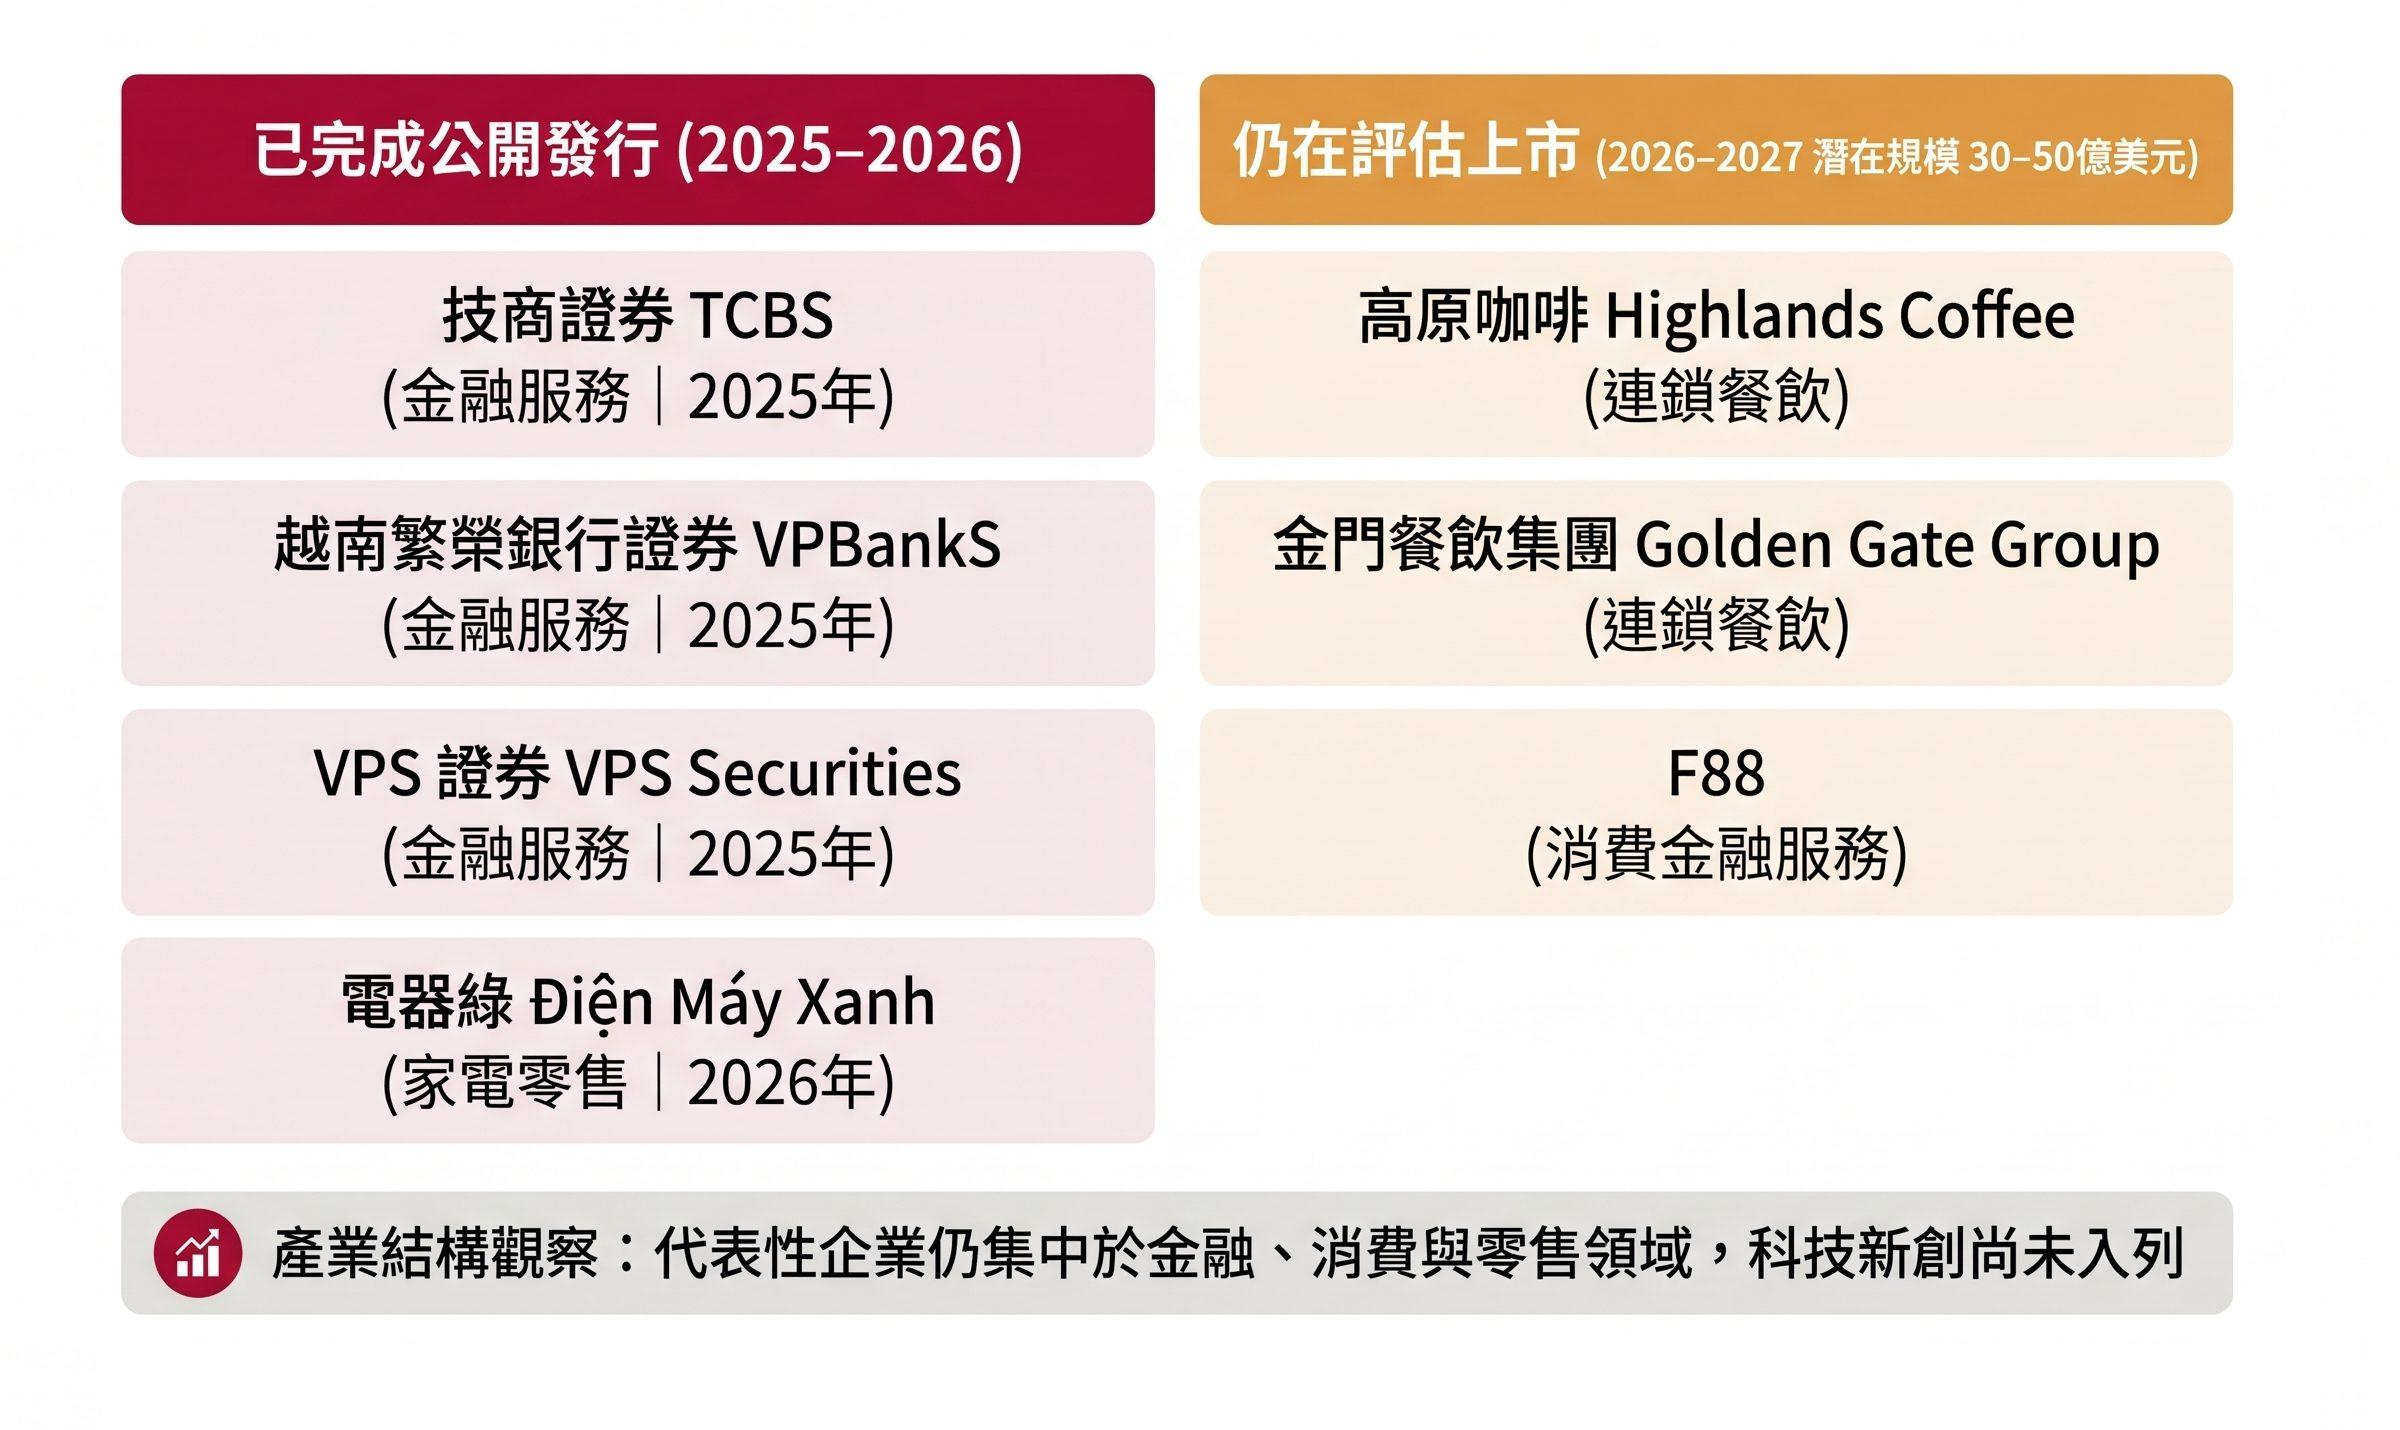
近期已上市與潛在IPO企業名單仍集中於金融與傳統消費零售領域。
企業併購M&A(Mergers and Acquisitions)則提供另一條退出渠道。大型企業可透過收購取得技術、團隊及客戶,創投基金也能出售股份、回收資金。越南下一階段應優先完善科技企業上市條件、財務資訊披露及股份轉讓機制,讓企業成長成果更容易轉化為實際投資收益,並支持下一輪創業融資。
有關越南投資的任何話題,想和我們討論?請聯繫:電話:+(886)095 807 2379
Line:vnlandnote
微信:vnlandnote
有關更多越南資訊,請關注我們:
臉書Facebook:www.facebook.com/vnlandnote/
微信公眾號:hcmc101
-
 2026-11-20
-
 2026-11-11
-
 2026-11-05
-
 2026-11-04