越南央行強硬出手:銀行必須降低貸款利率
越南經濟今年跑得很快,企業卻仍在喊借錢貴。10月19日,央行召集46家銀行高層,要求降低貸款利率。前一天,央行已要求同步降低存款和貸款利率,若執行不力,銀行信貸額度也可能被調低。
央行表態,降息邏輯不再模糊
央行要求,6個月及以上期限的掛牌存款利率至少下調0.5%,生產經營和優先領域的貸款利率降低1.5%至2%。若銀行不配合,可能被調低信貸額度。房地產和大額借款等高風險貸款,也要從嚴把關。
信貸額度影響銀行能放多少貸款,因此這次要求帶有明確壓力。央行希望銀行讓利,也要求銀行不能放鬆審核。
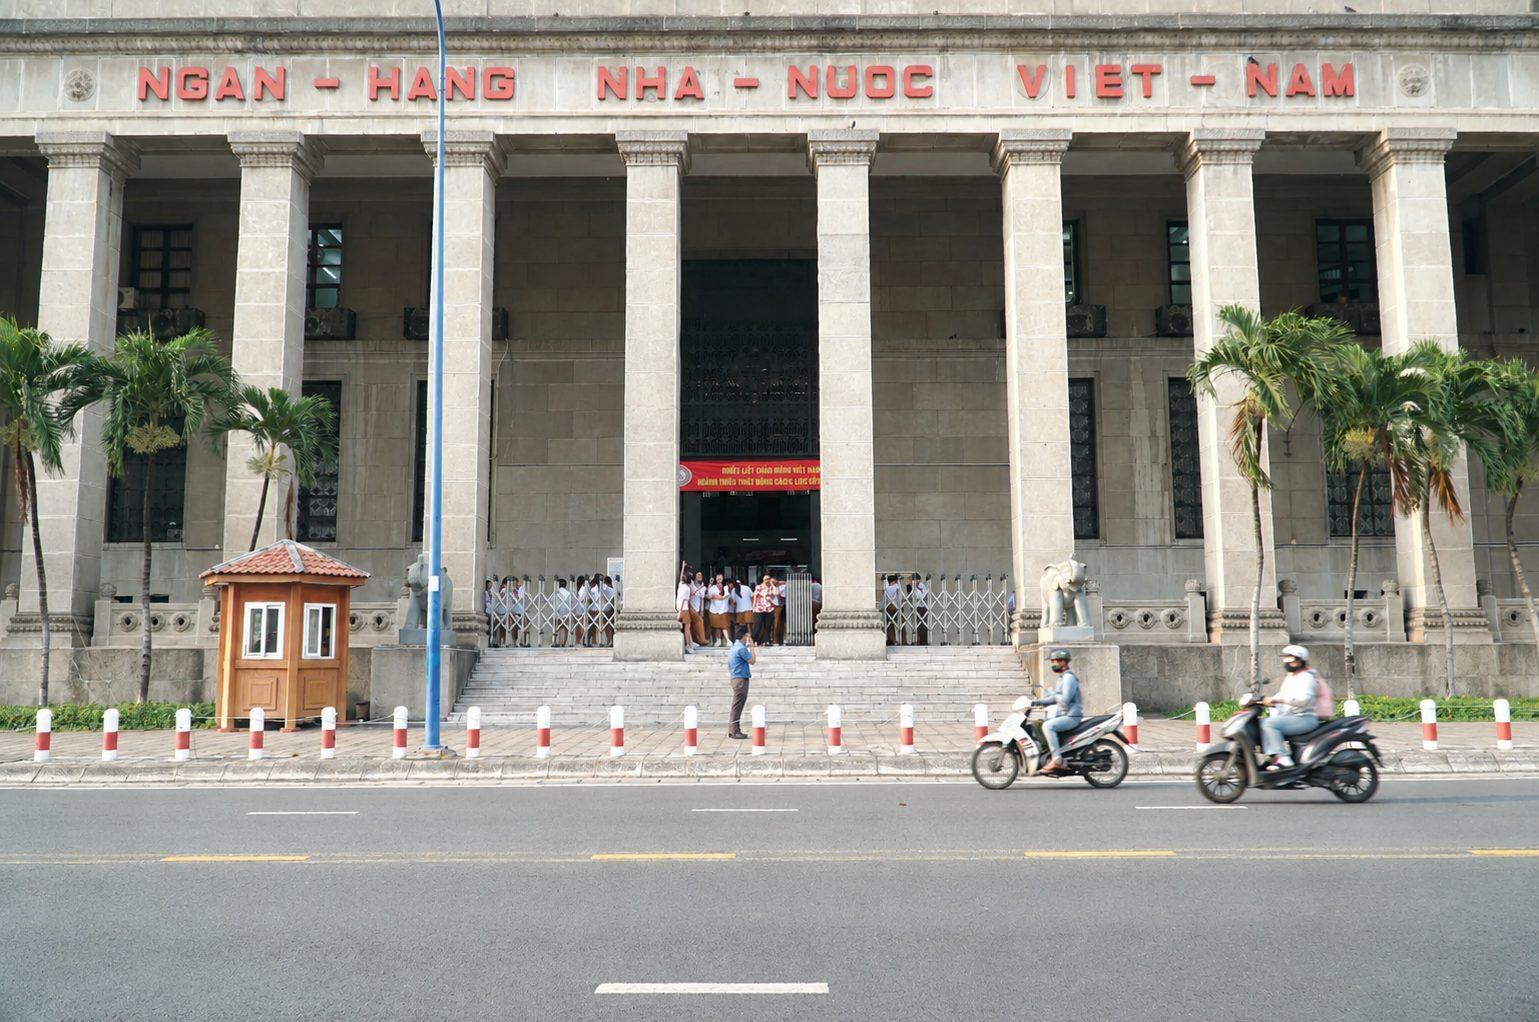
越南央行召集46家銀行高層,要求降低融資成本並加強執行力度。圖源:https://kevesko.vn/
經濟增長快,企業用錢更多
越南第三季GDP同比增長9.95%,前9個月增長9.01%。要維持增長,工廠得添設備、備原料,政府也要推進交通和城市建設,資金需求隨之增加。
銀行貸款增長比存款吸收更快,銀行只好提高存款利率留住資金。部分銀行存款年利率接近10%,成本高了,企業借款利率也難大幅下降。
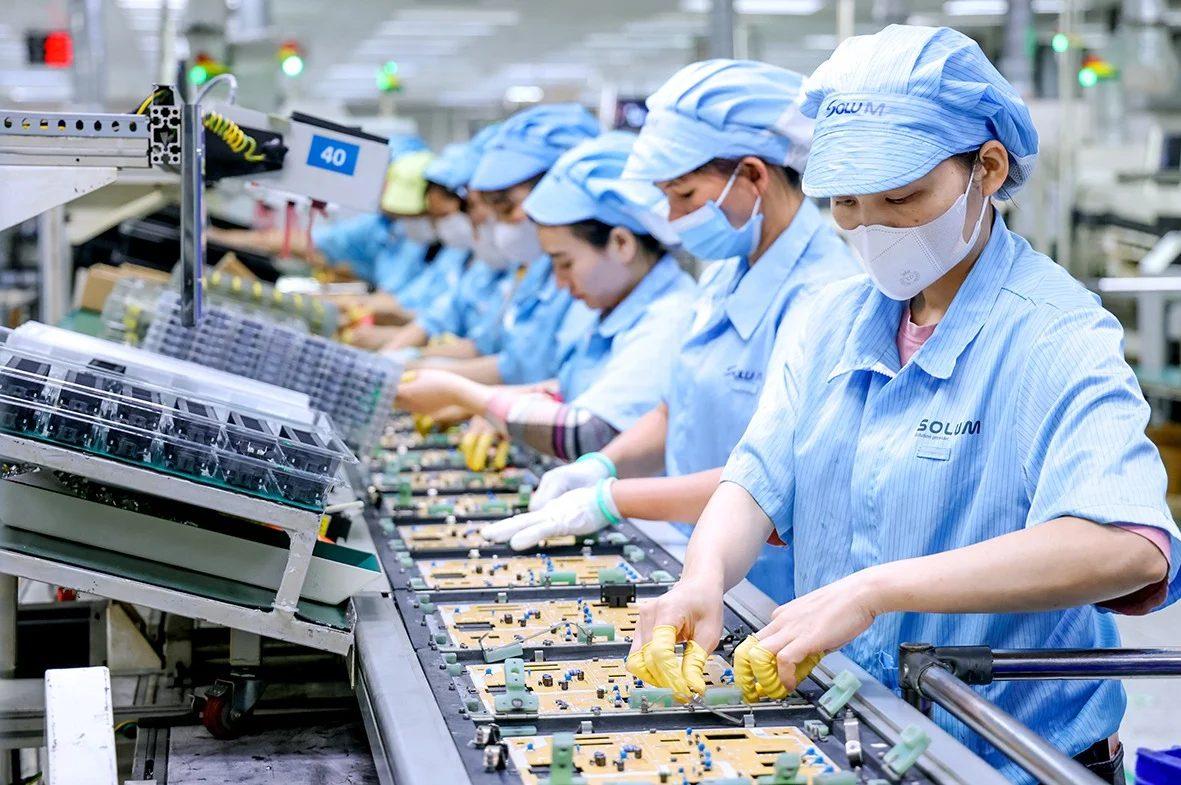
製造業和基礎建設需要持續投入資金,借款成本會直接影響企業擴張計畫。圖源:https://nhadautu.vn/
銀行降息難在存款成本
部分銀行已推出優惠。越南投資發展銀行(BIDV)短期越南盾貸款年息6%起,越南外貿股份商業銀行(Vietcombank)承諾年底前至少下調2%,越南農業與農村發展銀行(Agribank)對合格客戶最高降息2%。但優惠只適用於指定產業和符合授信條件的客戶。
雖然銀行都在降低貸款利息,但是貸款的品質不能放鬆。若降息後放款過快、借款人卻還不出錢,壞帳增加,銀行反而會更保守。
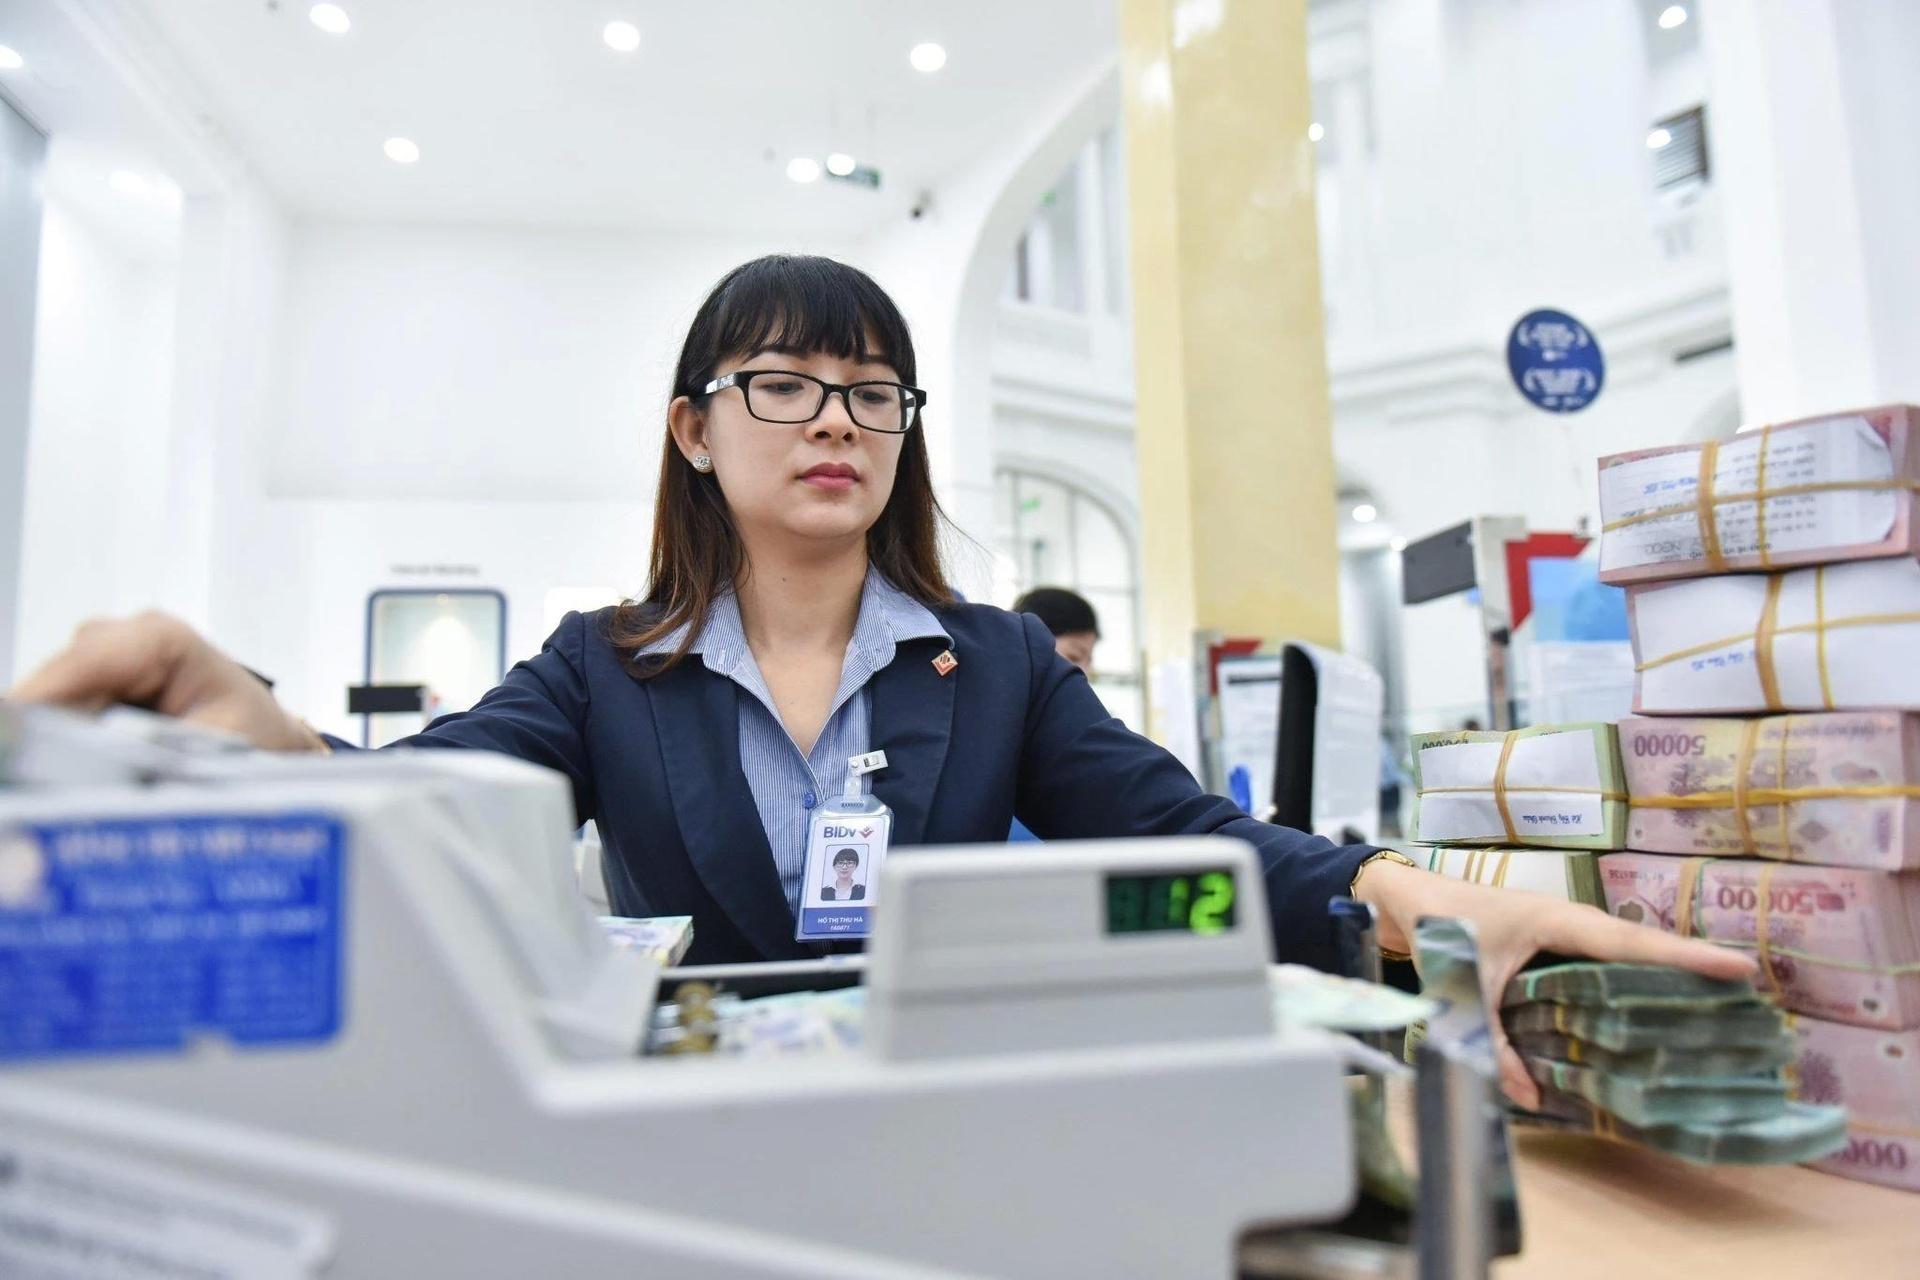
銀行需要在降低企業借款成本、留住存款和控制貸款風險之間取得平衡。圖源:https://znews.vn/
降息能否帶動企業增加投資
即使銀行降息,企業也未必借得到錢。中小企業常因抵押不足、現金流不穩或財務資料不全而過不了審核,有訂單也未必例外。
要讓降息真正帶動投資,銀行評估企業時可以多看訂單合約、電子發票、納稅紀錄和應收帳款,再配合訂單融資、供應鏈融資等方式。
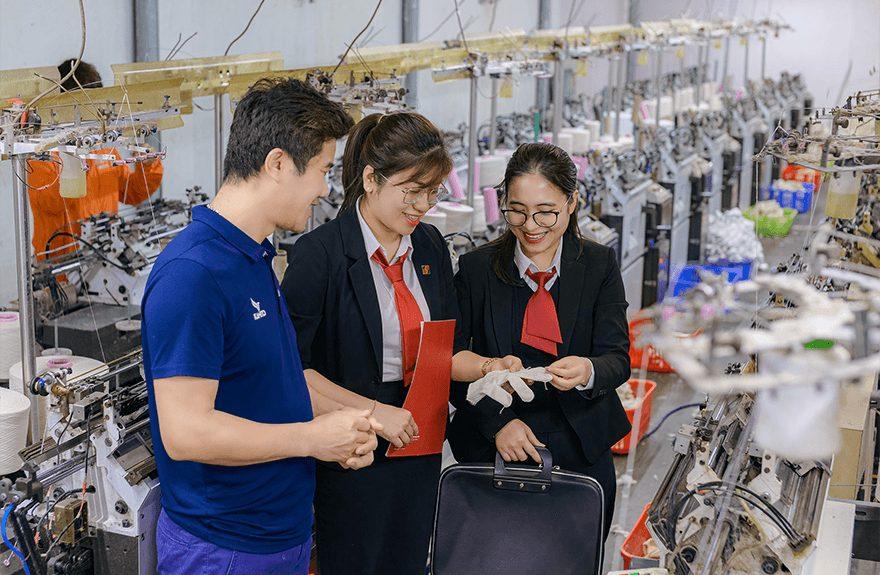
降息只是第一步,中小企業還需要合適的授信方式,才能把資金用於生產和接單。圖源:https://thitruongtaichinhtiente.vn/
央行要求銀行降息,是希望降低資金成本、支持增長,同時守住銀行風險。接下來要看企業借款利率是否下降、中小企業能否取得貸款,以及新增資金有沒有帶來投資和就業。
如果利率公告降了,企業仍借不到錢或不敢投資,政策效果就有限。只有資金成本、授信條件和市場需求一起改善,降息才可能帶動實際增長。
有關越南投資的任何話題,想和我們討論?請聯繫:電話:+(886)095 807 2379
Line:vnlandnote
微信:vnlandnote
有關更多越南資訊,請關注我們:
臉書Facebook:www.facebook.com/vnlandnote/
微信公眾號:hcmc101
-
 2026-10-22
-
 2026-10-14
-
 2026-10-02
-
 2026-09-23